
 Nội dung được duyệt bởi Hải Lê, chuyên viên kinh doanh dự án của Nha Trang Holdings.
- Đơn vị tài trợ vốn: Chi nhánh Agribank Khánh Hòa phối hợp VCN Land triển khai.
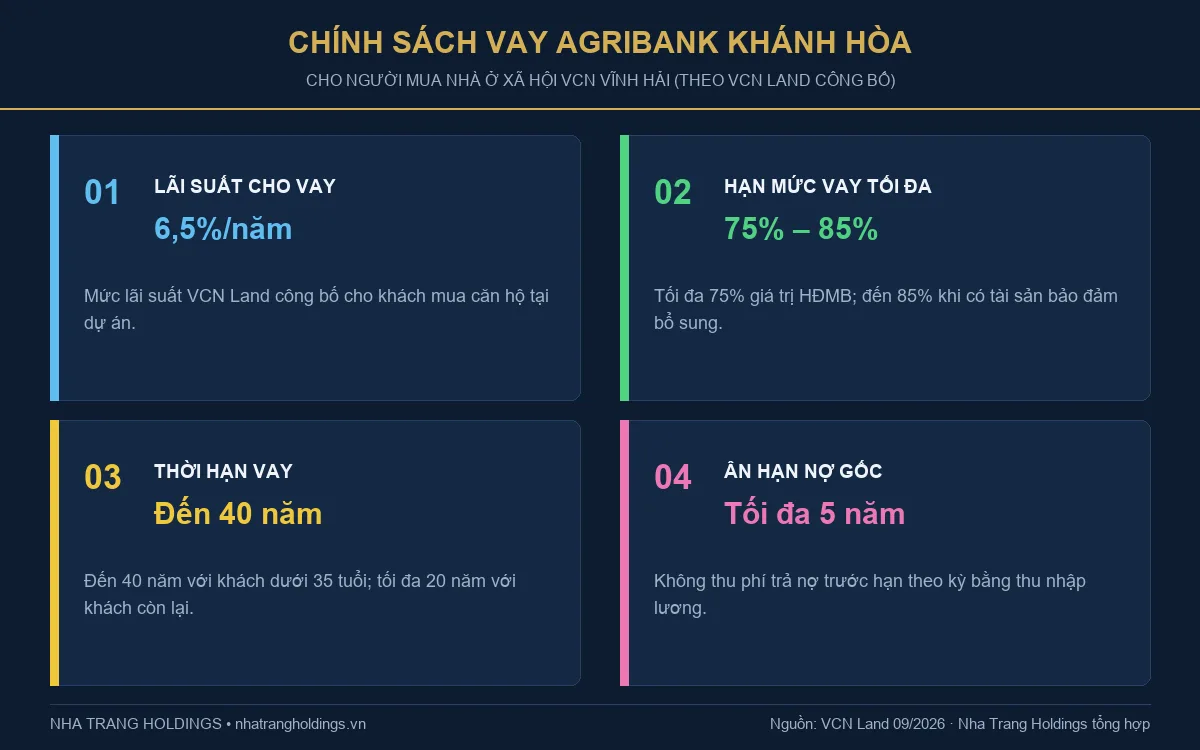
- Lãi suất cho vay: Mức 6,5%/năm hỗ trợ người mua căn hộ tại dự án VCN Vĩnh Hải.
- Hạn mức cấp vốn: Tối đa 75% giá trị hợp đồng mua bán, lên 85% nếu bổ sung tài sản bảo đảm.
- Thời gian vay: Tối đa 40 năm cho người chưa tới 35 tuổi, 20 năm cho các đối tượng khác.
- Ân hạn nợ gốc: Thời gian ân hạn kéo dài tối đa 5 năm.
- Phí trả nợ trước hạn: Miễn hoàn toàn khoản phí trả trước hạn theo kỳ trích từ lương.
- Mức giá tham chiếu: Bình quân 19.990.000 đ/m² chưa thuế; 20.989.500 đ/m² gồm VAT 5%, chưa gồm 2% bảo trì.
Đối với người lao động tại Nha Trang, bài toán tài chính khi an cư luôn là mối bận tâm rất lớn. Việc tích lũy đủ tiền mua nhà đòi hỏi kế hoạch tiết kiệm kỷ luật. VCN Land đã công bố giải pháp tín dụng từ ngân hàng Agribank Khánh Hòa. Chính sách này mở ra cơ hội thiết thực cho các hộ gia đình đủ điều kiện mua nhà.
Người mua cần nắm rõ chính sách vay vốn, điều kiện tiếp cận cùng bảng tính dòng tiền trả góp. Nhờ việc tính toán trước, bạn sẽ chủ động cân đối ngân sách gia đình trước khi đặt bút ký hợp đồng.
Mục lục
- 01Chính sách vay mua nhà ở xã hội VCN Vĩnh Hải qua Agribank có gì nổi bật?
- 02Điều kiện và hạn mức gói vay mua nhà ở xã hội VCN Vĩnh Hải
- 03Bảng tính trả góp thực tế khi vay mua nhà ở xã hội VCN Vĩnh Hải
- 04Số tiền tự có ban đầu người mua cần chuẩn bị
- 05Quy trình các bước làm hồ sơ vay vốn ngân hàng Agribank Khánh Hòa
- 06Kinh nghiệm quản lý dòng tiền khi vay mua nhà ở xã hội VCN Vĩnh Hải
- 07Khám phá cụm bài viết về nhà ở xã hội VCN Vĩnh Hải
- 08Câu hỏi thường gặp về vay mua nhà ở xã hội VCN Vĩnh Hải
Chính sách vay mua nhà ở xã hội VCN Vĩnh Hải qua Agribank có gì nổi bật?
Vào tháng 09/2026, VCN Land công bố chương trình hợp tác tín dụng cùng Agribank chi nhánh Khánh Hòa. Gói tài chính được thiết kế riêng nhằm giảm tải áp lực chi trả cho các gia đình.
Theo VCN Land công bố, lãi suất cho vay là 6,5%/năm. Thời gian giữ mức lãi này và cách tính lãi sau đó chưa được công bố. Vì vậy, người vay nên hỏi rõ hai điểm này trước khi ký hợp đồng tín dụng.
Thời hạn vay vốn kéo dài tới 40 năm khi người đứng tên chưa chạm mốc 35 tuổi. Nhóm khách hàng từ 35 tuổi trở lên có thời hạn vay tối đa 20 năm, bảo đảm không vượt độ tuổi nghỉ hưu. Việc kéo dài thời gian vay giúp chia nhỏ khoản nợ gốc định kỳ.
Ngân hàng cho phép thời gian ân hạn nợ gốc kéo dài tới 5 năm. Trong thời gian ân hạn, người vay chưa phải trả nợ gốc theo kỳ. Chính sách miễn phí phạt trả nợ trước hạn theo kỳ trích từ lương giúp người vay sớm tất toán khoản vay khi có tích lũy.
Điều kiện và hạn mức gói vay mua nhà ở xã hội VCN Vĩnh Hải
Hạn mức vay vốn thông thường đạt mức tối đa 75% giá trị hợp đồng mua bán căn hộ. Người mua cần chuẩn bị số vốn tự có tối thiểu là 25% giá trị căn hộ. Trường hợp có thêm tài sản bảo đảm hợp pháp khác, hạn mức cho vay có thể chạm mức 85% giá trị hợp đồng.
Để tiếp cận nguồn vốn, người vay cần đáp ứng các tiêu chuẩn thẩm định tín dụng từ ngân hàng. Trước hết, khách hàng phải thuộc danh sách được phê duyệt mua căn hộ theo quy định. Danh sách giấy tờ và điều kiện đối tượng xem tại trang dự án VCN Vĩnh Hải.
Người vay cần chứng minh mức thu nhập ổn định hằng tháng để bảo đảm khả năng trả nợ. Hồ sơ chứng minh gồm hợp đồng lao động, sao kê tài khoản ngân hàng hoặc xác nhận thu nhập từ cơ quan. Ngoài ra, lịch sử tín dụng trên hệ thống CIC của các thành viên phải hoàn toàn trong sạch, không vướng nợ xấu.
Bảng tính trả góp thực tế khi vay mua nhà ở xã hội VCN Vĩnh Hải
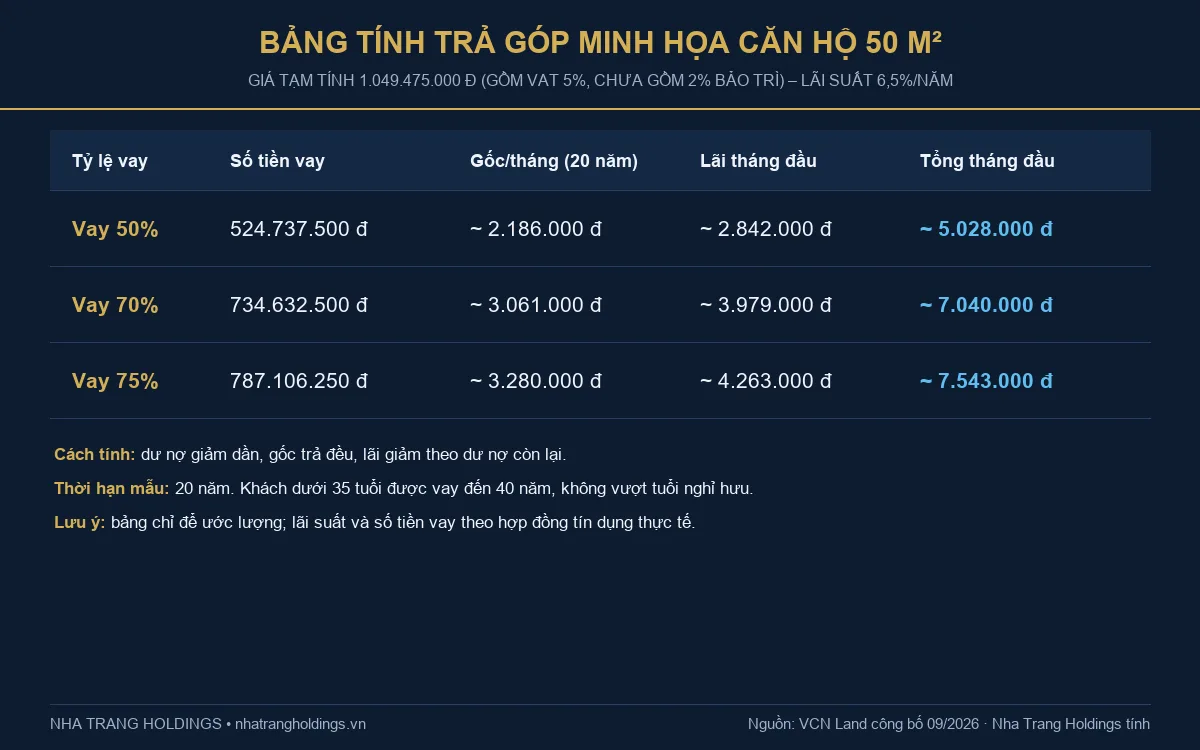
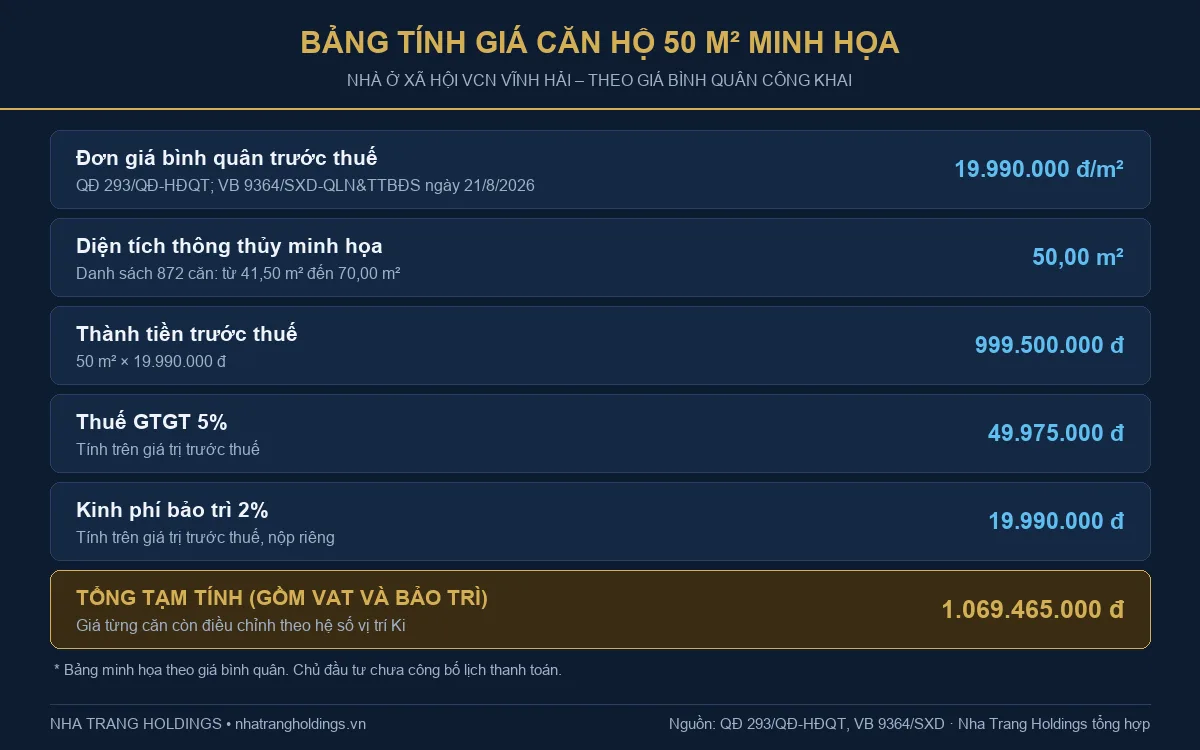
Chúng ta cùng xem xét ví dụ tính toán minh họa cho một căn hộ tiêu chuẩn diện tích 50 m². Sở Xây dựng Khánh Hòa đã ban hành Văn bản 9364/SXD-QLN&TTBĐS ngày 21/8/2026. Văn bản công khai giá bán bình quân căn hộ là 19.990.000 đồng/m² trước thuế và 20.989.500 đồng/m² đã gồm thuế VAT 5%, chưa gồm 2% kinh phí bảo trì.
Với diện tích thông thủy 50 m², tổng giá trị hợp đồng căn hộ tạm tính theo giá bình quân khoảng 1.049.475.000 đồng (1,049 tỷ đồng). Mức giá thực tế của từng căn hộ sẽ được điều chỉnh theo hệ số vị trí Ki. Chủ đầu tư chưa công bố bảng hệ số của từng căn. Kinh phí bảo trì 2% được tính riêng theo quy định. Bạn đọc có thể xem chi tiết tại bài viết giá nhà ở xã hội VCN Vĩnh Hải.
(← Vuốt ngang để xem đầy đủ bảng →)
| Tỷ lệ vay | Số tiền vay vốn | Vốn tự có (chưa gồm 2% bảo trì) | Thời hạn vay | Gốc trả tháng đầu | Lãi tháng đầu | Tổng trả tháng đầu (ước tính) |
|---|---|---|---|---|---|---|
| 50% | 524.737.500 đ | 524.737.500 đ | 20 năm (240 tháng) | 2.186.000 đ | 2.842.000 đ | 5.028.000 đ |
| 70% | 734.632.500 đ | 314.842.500 đ | 20 năm (240 tháng) | 3.061.000 đ | 3.979.000 đ | 7.040.000 đ |
| 75% (Tối đa) | 787.106.250 đ | 262.368.750 đ | 15 năm (180 tháng) | 4.373.000 đ | 4.263.000 đ | 8.636.000 đ |
| 75% (Tối đa) | 787.106.250 đ | 262.368.750 đ | 20 năm (240 tháng) | 3.280.000 đ | 4.263.000 đ | 7.543.000 đ |
| 75% (Tối đa) | 787.106.250 đ | 262.368.750 đ | 25 năm (300 tháng) | 2.624.000 đ | 4.263.000 đ | 6.887.000 đ |
Minh họa dòng tiền trả góp khi vay mua nhà ở xã hội VCN Vĩnh Hải
Khoản tiền thanh toán mỗi tháng tính theo phương thức dư nợ giảm dần. Tiền lãi sẽ giảm dần theo từng tháng khi nợ gốc được trả đều đặn. Bảng tính trên mang tính minh họa nhằm giúp người mua ước lượng dòng tiền. Lãi suất và lịch trả nợ cụ thể sẽ thực hiện theo hợp đồng tín dụng ký kết.
Số tiền tự có ban đầu người mua cần chuẩn bị
Nếu chọn phương án vay 75% giá trị hợp đồng, người mua nhà cần chuẩn bị vốn tự có tối thiểu 25%. Căn hộ 50 m² có giá tạm tính 1,049 tỷ đồng sẽ yêu cầu số vốn tự có tương ứng là 262,4 triệu đồng.
Người mua cần dự trù khoản kinh phí bảo trì 2%. Khoản tiền này tính trên giá bán trước thuế, tương đương 19,99 triệu đồng cho căn 50 m². Kinh phí bảo trì thường được thanh toán khi nhận bàn giao nhà theo thông báo từ chủ đầu tư.
Khách hàng cần dự trù thêm chi phí làm thủ tục hành chính. Khoản này gồm lệ phí trước bạ, phí công chứng hợp đồng thế chấp và phí thẩm định hồ sơ. Mức phí cụ thể nên hỏi ngân hàng và văn phòng công chứng khi làm hồ sơ.
Hiện nay, chủ đầu tư chưa công bố tỷ lệ giải ngân chi tiết theo từng đợt tiến độ xây dựng. Bạn có thể theo dõi tình hình thi công thực tế tại bài viết tiến độ nhà ở xã hội VCN Vĩnh Hải để chuẩn bị tài chính chủ động.
Quy trình các bước làm hồ sơ vay vốn ngân hàng Agribank Khánh Hòa
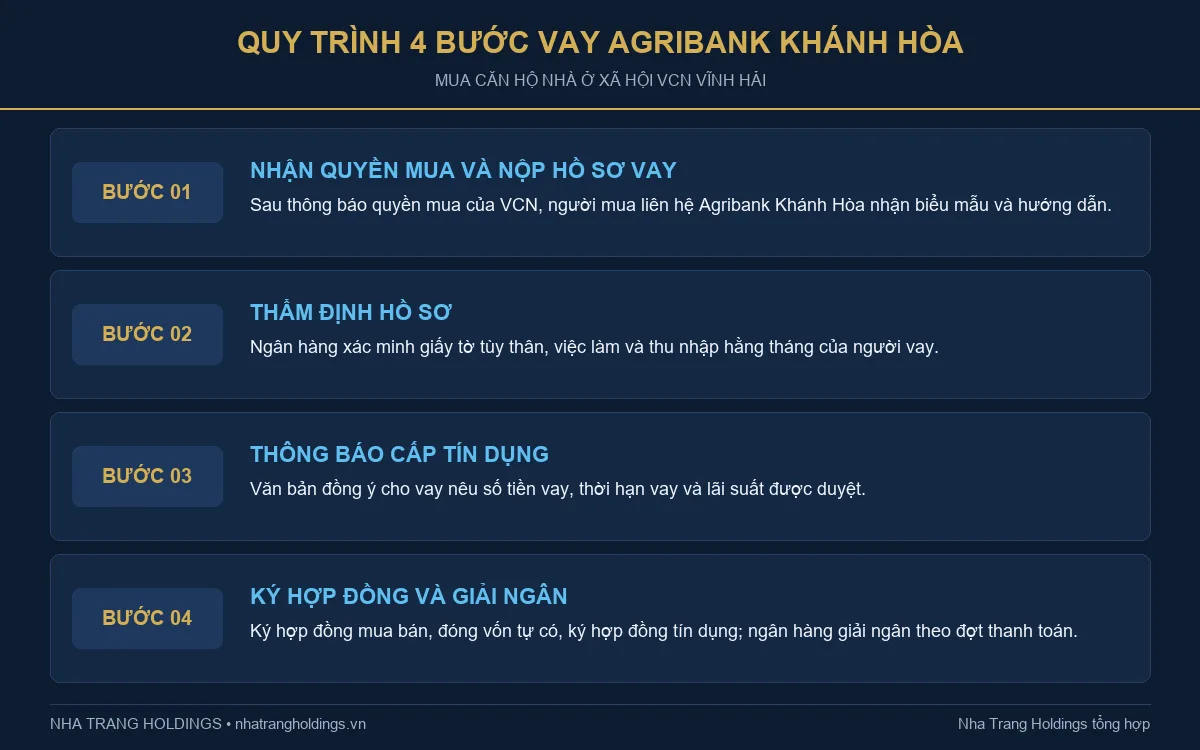
Quy trình đăng ký và xét duyệt gói vay vốn tại chi nhánh Agribank Khánh Hòa gồm 4 bước cơ bản:
Bước 1: Tiếp nhận tư vấn và nộp hồ sơ đăng ký. Sau khi có thông báo quyền mua căn hộ từ VCN, người mua liên hệ điểm giao dịch Agribank Khánh Hòa để nhận biểu mẫu. Nhân viên tín dụng sẽ hướng dẫn người vay hoàn thiện hồ sơ.
Bước 2: Thẩm định hồ sơ và năng lực tài chính. Ngân hàng xác minh giấy tờ tùy thân, việc làm và mức thu nhập hàng tháng. Thời gian thẩm định cụ thể do ngân hàng thông báo khi nhận hồ sơ.
Bước 3: Ban hành thông báo cấp tín dụng. Khi hồ sơ đạt yêu cầu, Agribank phát hành văn bản đồng ý cho vay. Văn bản nêu rõ số tiền vay, thời hạn vay và mức lãi suất được duyệt.
Bước 4: Ký hợp đồng tín dụng và giải ngân. Khách hàng ký hợp đồng mua bán với chủ đầu tư, đóng vốn tự có và ký hợp đồng tín dụng với ngân hàng. Ngân hàng giải ngân trực tiếp vào tài khoản dự án theo từng đợt tiến độ công trình.
Kinh nghiệm quản lý dòng tiền khi vay mua nhà ở xã hội VCN Vĩnh Hải
Vay tiền mua nhà là một cam kết tài chính dài hạn kéo dài nhiều năm. Người mua nhà cần xây dựng thói quen quản lý chi tiêu kỷ luật để bảo đảm cuộc sống ổn định.
Khoản chi trả nợ hàng tháng chỉ nên chiếm tối đa 40% đến 50% tổng thu nhập gia đình. Nếu tiền trả góp tháng đầu khoảng 7,5 triệu đồng, thu nhập cả nhà nên đạt từ 16 đến 18 triệu đồng. Giữ mức tỷ lệ an toàn giúp gia đình bạn chi tiêu thoải mái mà không bị áp lực nợ nần.
Người vay nên tận dụng chính sách miễn phí phạt trả nợ trước hạn từ nguồn lương. Khi có tiền thưởng quý, thưởng Tết hoặc thu nhập làm thêm, người vay nên gom góp để trả bớt nợ gốc. Nhờ cách làm này, tổng số tiền lãi phải trả trong toàn bộ thời gian vay sẽ giảm đi rất nhiều.
Người mua cần kiểm tra kỹ hồ sơ pháp lý dự án trước khi ký kết vay vốn. Phần đất ở 9.750,5 m² của dự án đã có giấy chứng nhận số AA 07635106 cấp ngày 21/5/2026, thời hạn sử dụng lâu dài. Đồng thời, Sở Xây dựng Khánh Hòa xác nhận căn hộ đủ điều kiện bán tại Văn bản 9467/SXD-QLN&TTBĐS ngày 22/8/2026. Bạn đọc có thể tìm hiểu thêm tại bài viết pháp lý nhà ở xã hội VCN Vĩnh Hải.
Khám phá cụm bài viết về nhà ở xã hội VCN Vĩnh Hải
Để có góc nhìn toàn diện về dự án, bạn đọc có thể tham khảo thêm các bài viết cùng chủ đề được phân tích chi tiết tại Nha Trang Holdings:
Câu hỏi thường gặp về vay mua nhà ở xã hội VCN Vĩnh Hải
Chuyên gia Nha Trang Holdings giải đáp chi tiết các câu hỏi tài chính từ khách hàng:
Lãi suất gói vay Agribank cho dự án VCN Vĩnh Hải là bao nhiêu?
Hạn mức vay vốn tối đa tại dự án đạt bao nhiêu phần trăm?
Khách hàng trên 35 tuổi được vay vốn trong thời hạn bao lâu?
Thời gian ân hạn nợ gốc của gói vay là mấy năm?
Người mua có phải chịu phí khi trả nợ trước hạn hay không?
Nguồn dữ liệu và tài liệu kiểm chứng
- Giải pháp tài chính Agribank Khánh Hòa: Bản tin công bố của VCN Land tháng 09/2026.
- Giá bán căn hộ được phê duyệt: Văn bản số 9364/SXD-QLN&TTBĐS ngày 21/8/2026 của Sở Xây dựng tỉnh Khánh Hòa.
- Văn bản đủ điều kiện bán nhà ở hình thành trong tương lai: Văn bản số 9467/SXD-QLN&TTBĐS ngày 22/8/2026 của Sở Xây dựng tỉnh Khánh Hòa.
Đăng ngày 13/10/2026 · Cập nhật lần cuối 20/10/2026
 ZALO