
 Nội dung được duyệt bởi Hải Lê, chuyên viên kinh doanh dự án của Nha Trang Holdings.
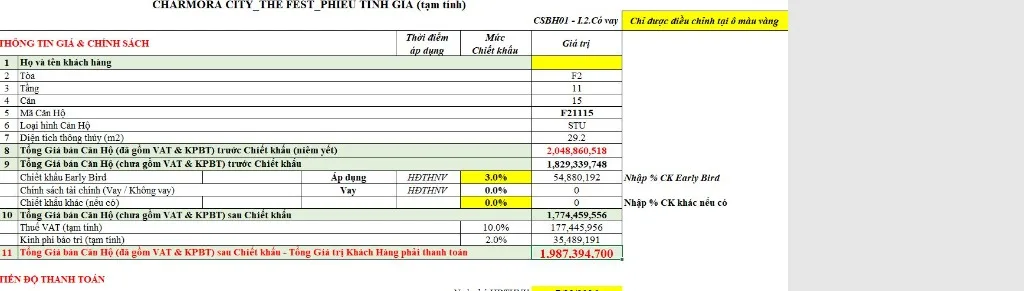
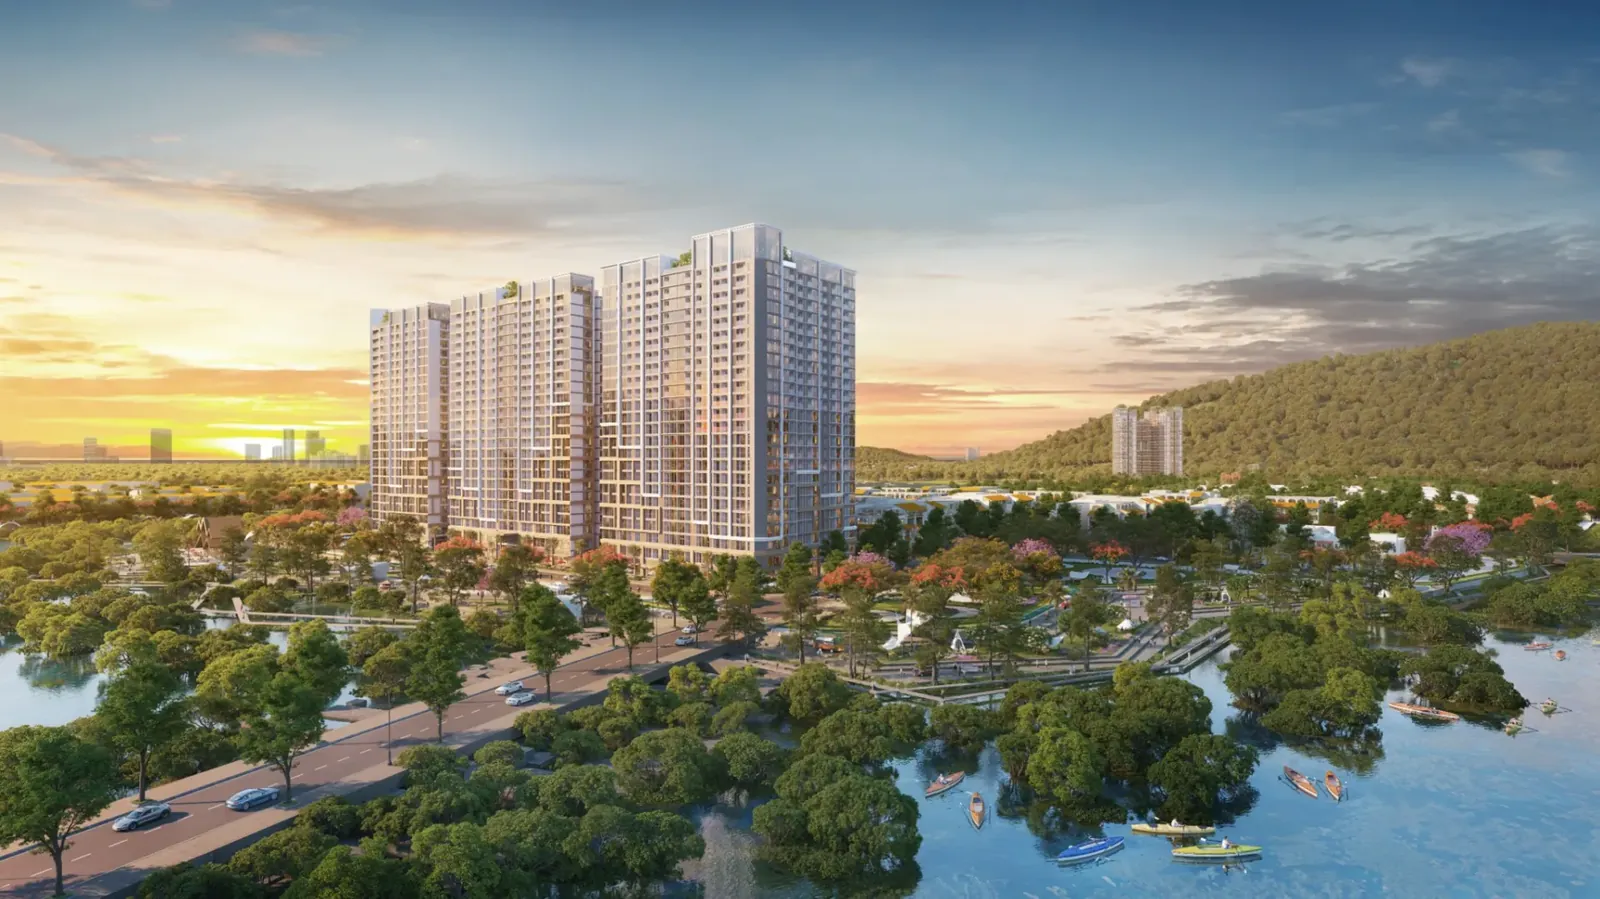
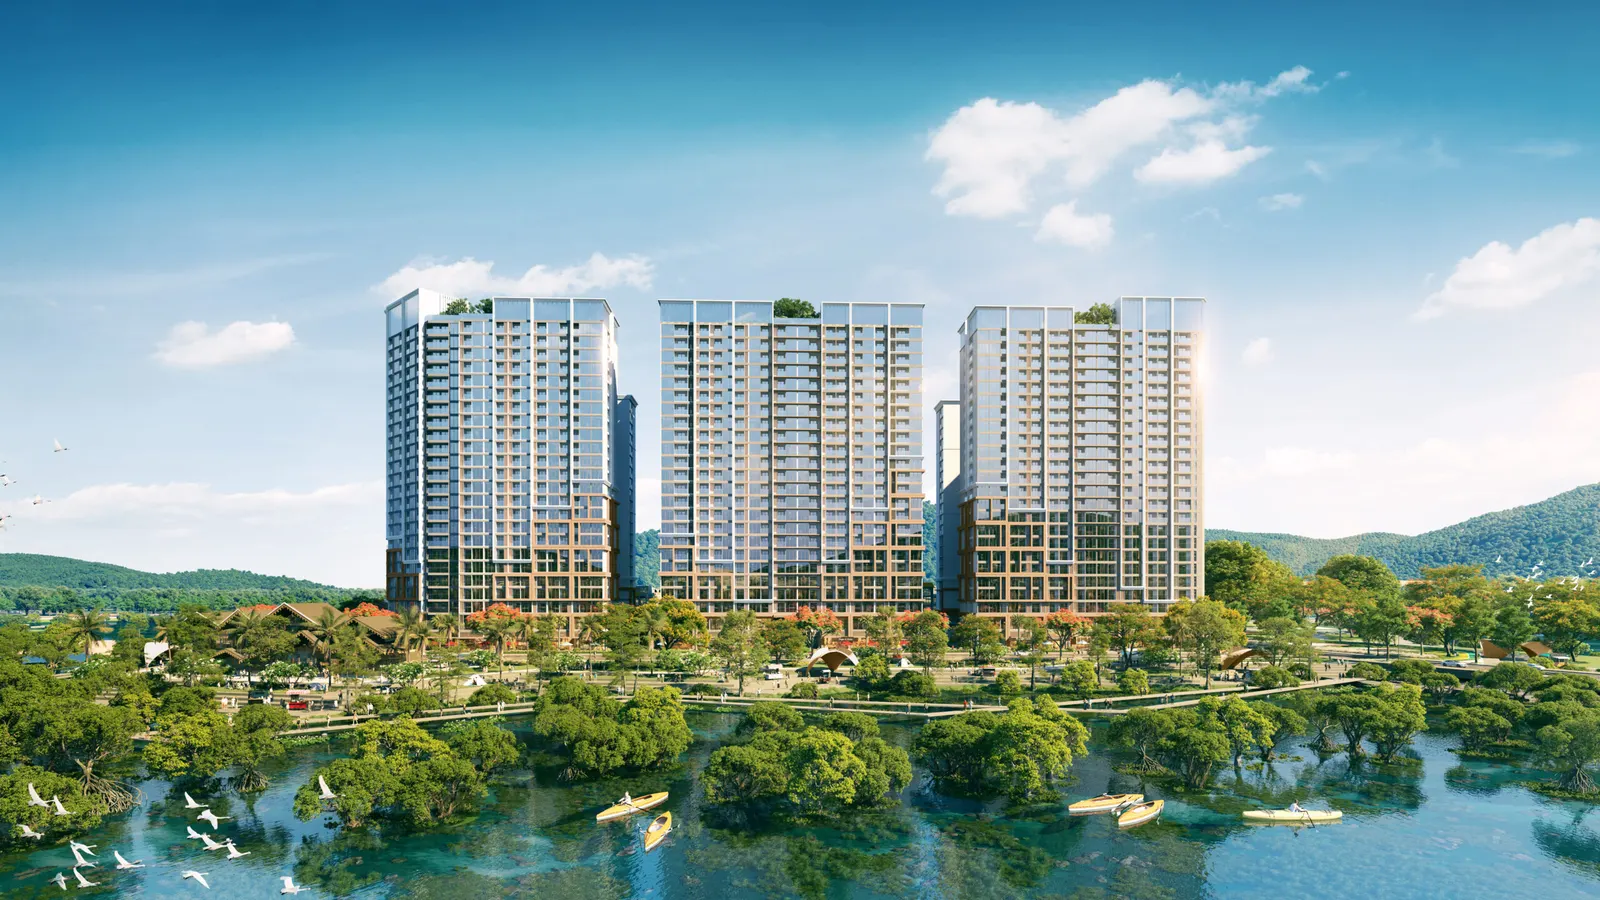
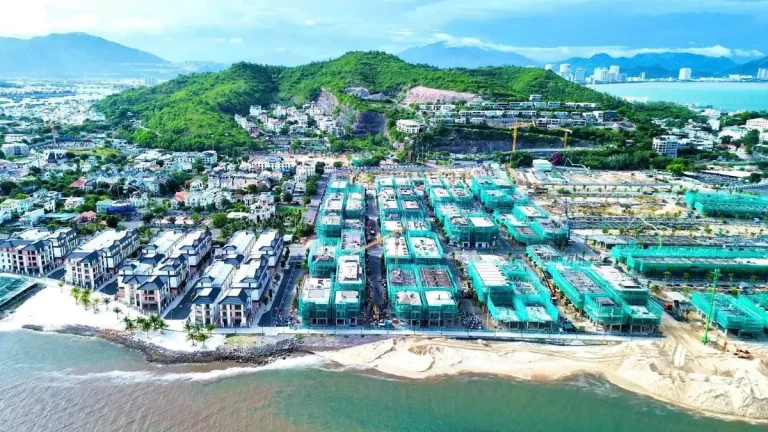
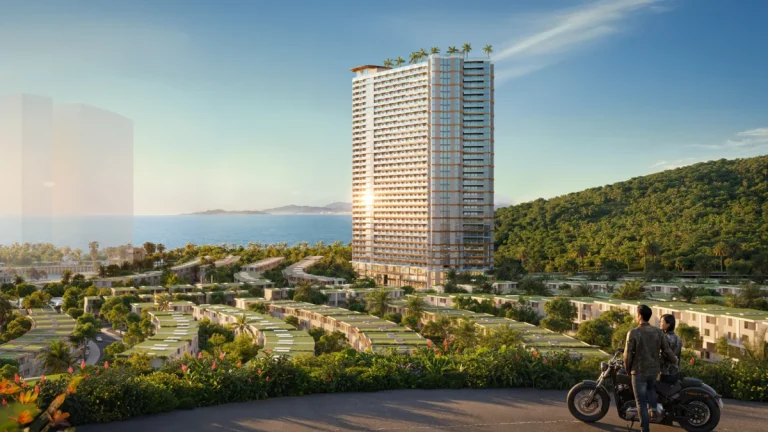
Tìm hiểu phương án vay mua Charmora City giúp quý khách chủ động dòng tiền tại đô thị đảo 227 ha Nam Nha Trang do Sun Group phát triển. Căn hộ 1PN tháp F2 có giá từ 2,95 đến 3,50 tỷ đồng, hoặc căn Studio F21115 khoảng 1,987 tỷ đồng sau ưu đãi Early Bird 3%. Quý khách có thể xem thêm Charmora City Nha Trang để nắm trọn quy hoạch 3 đảo.
Phương án vay mua căn hộ Charmora City giúp khách hàng chủ động nguồn vốn tài chính khi tham gia sở hữu bất động sản tại đô thị đảo.
- Dự án áp dụng: Khu đô thị đảo Charmora City, Nam Nha Trang.
- Chủ đầu tư: Tập đoàn Sun Group (Sun Property).
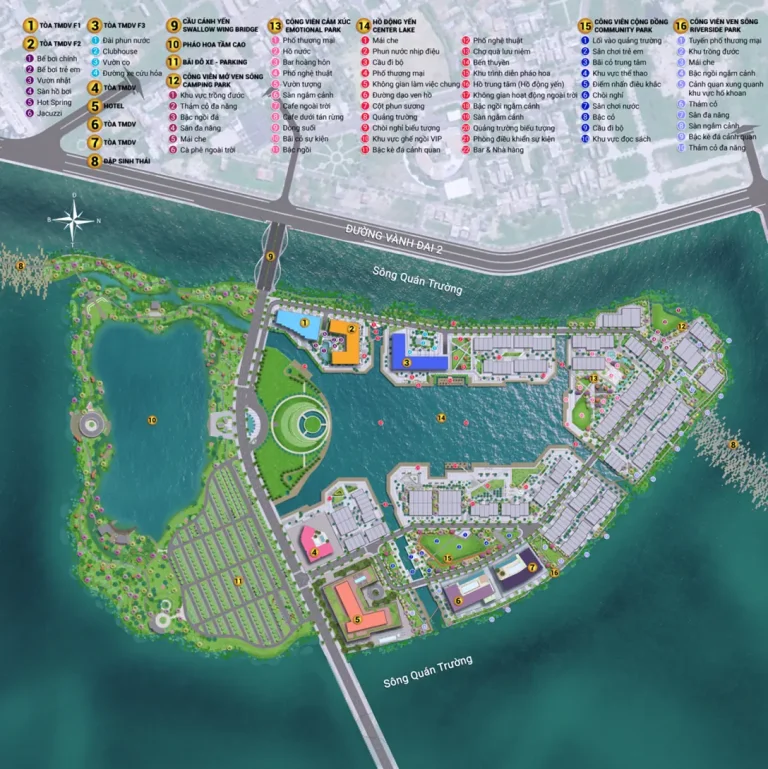
- Quy mô dự án: 227 ha gồm 3 đảo sinh thái biệt lập.
- Hỗ trợ tài chính: Ngân hàng hỗ trợ, lãi suất và tỷ lệ cho vay theo văn bản chủ đầu tư công bố từng đợt; Nha Trang Holdings gửi ngay khi có.
- Chính sách mở bán: Cập nhật liên tục theo thông báo chính thức của chủ đầu tư.
Mục lục
- 01Tổng quan phương án vay mua Charmora City năm 2026
- 02Điều kiện và đối tượng áp dụng gói vay mua Charmora City
- 03Chi tiết chính sách hỗ trợ tài chính khi vay mua Charmora City
- 04Ngân hàng liên kết và phương án tài chính dự án
- 05Bảng tính tiền mặt cần chuẩn bị khi vay mua Charmora City
- 06Bảng tính dòng tiền vay mua Charmora City căn hộ The Onsen
- 07Bài toán cân đối tài chính cho gia đình khi vay mua Charmora City
- 08Sử dụng dòng tiền cho thuê hỗ trợ phương án vay mua Charmora City
- 09Hồ sơ và thủ tục pháp lý cần chuẩn bị khi làm thủ tục vay vốn
- 10Quy trình thẩm định và các bước giải ngân theo tiến độ thi công
- 11Tác động của chính sách phong tỏa tài khoản ngân hàng đến gói vay
- 12Kinh nghiệm chọn phương thức trả nợ khi vay mua căn hộ dự án
- 13Đánh giá của Nha Trang Holdings về phương án vay mua Charmora City
- 14Các dự án cao cấp khác tại Khánh Hòa
- 15Câu hỏi thường gặp về vay mua Charmora City (FAQ)
1. Tổng quan phương án vay mua Charmora City năm 2026
Phương án vay ngân hàng là giải pháp giúp khách hàng sớm sở hữu nhà ở mà không cần tích lũy đủ 100% tiền mặt ngay lập tức. Người mua nhà có thể linh hoạt kết hợp nguồn vốn tự có với hạn mức tín dụng từ ngân hàng. Điều này giúp cân đối kế hoạch tài chính gia đình và đón đầu các đợt mở bán đầu tiên của dự án theo thông tin trên báo Diễn đàn Doanh nghiệp.
Lợi ích tài chính khi vay mua Charmora City
Khách hàng chuẩn bị vốn tự có ban đầu theo từng giai đoạn thông báo của chủ đầu tư. Số tiền còn lại được giải ngân theo tiến độ thi công thực tế của công trình. Nhờ vậy, người mua vừa kiểm soát tốt dòng tiền kinh doanh riêng, vừa bảo đảm tiến độ sở hữu tài sản giá trị.
Thời điểm áp dụng gói vay mua Charmora City
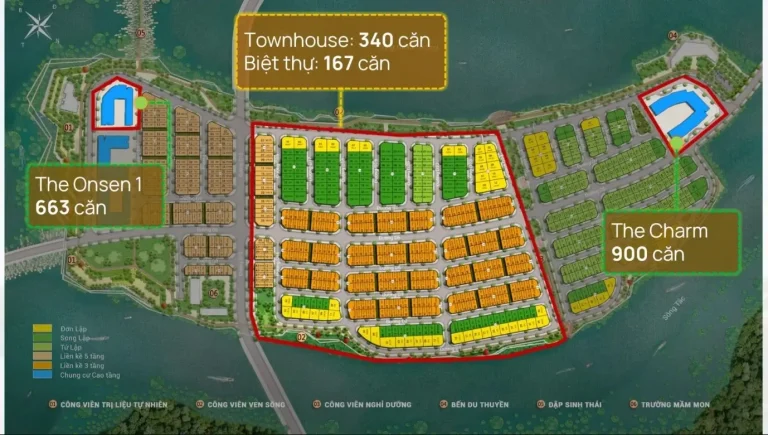
Năm 2026 đánh dấu giai đoạn mở bán các tòa tháp cao tầng phân khu The Fest và tháp khoáng nóng The Onsen. Khách hàng lựa chọn phương án thanh toán đợt đầu thường nhận được nhiều chương trình ưu đãi từ chủ đầu tư. Mức giá giai đoạn đầu hỗ trợ người mua sở hữu căn hộ ven sông với chi phí khởi điểm hợp lý.
2. Điều kiện và đối tượng áp dụng gói vay mua Charmora City
Gói hỗ trợ tài chính được thiết kế phù hợp với nhiều nhóm khách hàng có nhu cầu ở thực hoặc tích lũy tài sản dài hạn. Các ngân hàng đối tác áp dụng quy trình thẩm định minh bạch theo quy định của Ngân hàng Nhà nước.
Điều kiện pháp lý của khách hàng vay mua Charmora City
Người đứng tên khoản vay là công dân Việt Nam đủ 18 tuổi trở lên tại thời điểm nộp hồ sơ. Khách hàng không có lịch sử nợ xấu trên hệ thống thông tin tín dụng quốc gia CIC. Đồng thời, người vay cần chứng minh được nguồn thu nhập ổn định để bảo đảm khả năng trả nợ định kỳ.
Các nhóm đối tượng phù hợp vay mua Charmora City
Nhóm thứ nhất là các gia đình trẻ có tích lũy ban đầu ổn định và mong muốn an cư tại môi trường sinh thái trong lành. Nhóm thứ hai là các nhà đầu tư cá nhân muốn phân bổ dòng vốn vào bất động sản ven sông có tiềm năng khai thác du lịch bền vững.
3. Chi tiết chính sách hỗ trợ tài chính khi vay mua Charmora City
Chính sách tài chính tại dự án hướng tới việc giảm tải áp lực thanh toán trong giai đoạn đầu xây dựng. Chủ đầu tư phối hợp cùng các tổ chức tín dụng để đưa ra các giải pháp giải ngân đồng nhịp cùng tiến độ thi công.
Nguyên tắc hỗ trợ tài chính khi vay mua Charmora City
Ngân hàng hỗ trợ, lãi suất và tỷ lệ cho vay theo văn bản chủ đầu tư công bố từng đợt; Nha Trang Holdings gửi ngay khi có. Người mua nhà có thể chủ động lựa chọn phương án thanh toán bằng vốn tự có hoặc sử dụng hạn mức tín dụng phù hợp.
Chủ động kế hoạch trả nợ định kỳ
Khách hàng cần tìm hiểu kỹ quy định về thời hạn vay và cách tính lãi suất sau giai đoạn ưu đãi. Việc tính toán trước các khoản gốc và lãi phải trả giúp gia đình duy trì ngân sách chi tiêu ổn định, không bị động trước các biến động lãi suất thị trường.
4. Ngân hàng liên kết và phương án tài chính dự án
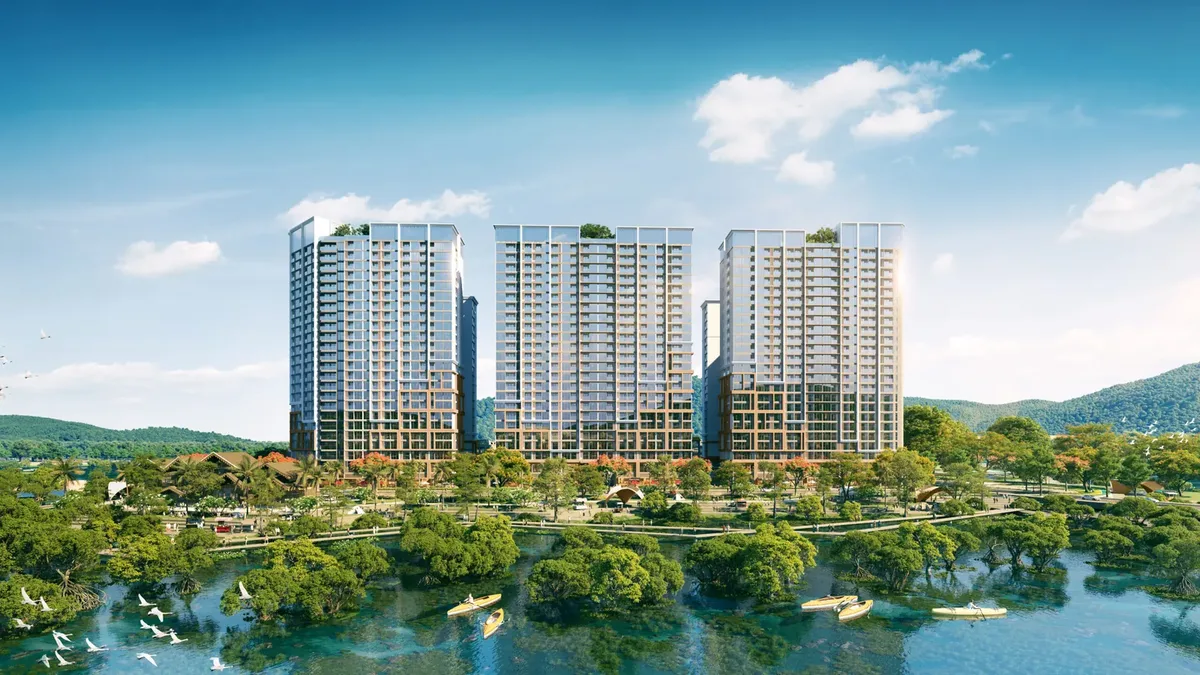
Về đối tác tín dụng và phương án vay, ngân hàng liên kết áp dụng theo văn bản công bố của chủ đầu tư trong từng giai đoạn mở bán. Khách hàng quan tâm có thể đăng ký nhận tư vấn phương án tài chính cụ thể theo từng đợt phát hành giỏ hàng.
Nguyên tắc lựa chọn ngân hàng khi vay mua Charmora City
Người vay nên ưu tiên lựa chọn ngân hàng có mạng lưới chi nhánh thuận tiện và biểu phí dịch vụ rõ ràng. Thời hạn vay vốn dài hạn giúp chia nhỏ nghĩa vụ trả nợ mỗi tháng, giảm thiểu áp lực cho nguồn thu nhập gia đình.
Thẩm định hồ sơ tín dụng theo quy chuẩn
Quy trình thẩm định năng lực tài chính được thực hiện dựa trên nguồn thu nhập thực tế của khách hàng. Các tổ chức tín dụng kiểm tra kỹ hồ sơ chứng minh thu nhập nhằm bảo đảm khoản vay an toàn cho cả hai bên.
5. Bảng tính tiền mặt cần chuẩn bị khi vay mua Charmora City
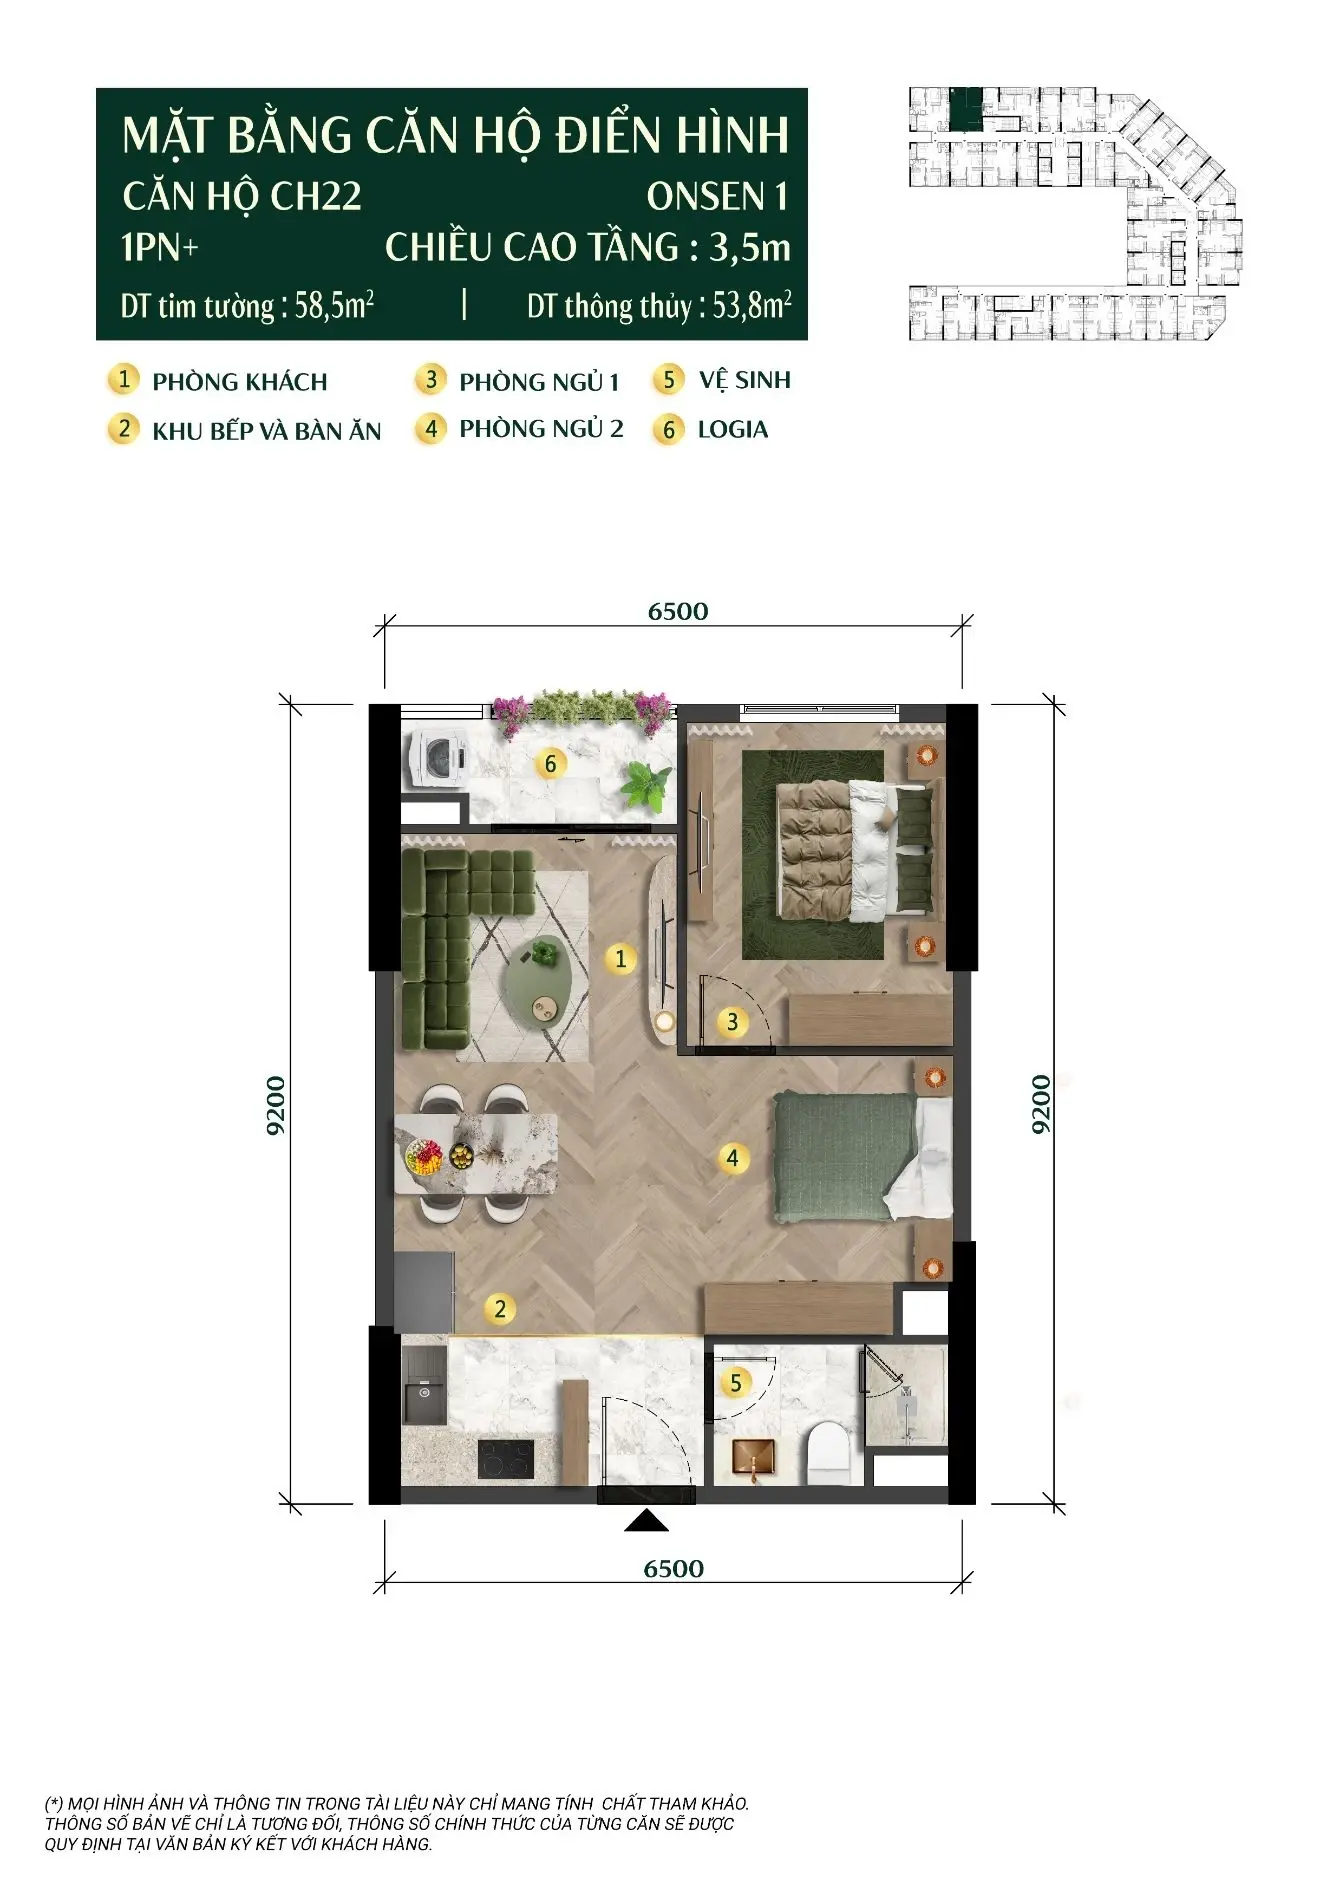
Để hỗ trợ khách hàng lập kế hoạch tài chính, Nha Trang Holdings tổng hợp bảng tính tiền mặt cần chuẩn bị dựa trên biểu giá niêm yết và chính sách chiết khấu Early Bird 3%:
*(← Vuốt ngang để xem chi tiết tiền mặt cần chuẩn bị theo từng loại căn 2026 →)*
| Loại hình căn hộ | Giá niêm yết (VAT & KPBT) | Giá sau CK Early Bird 3% | Tiền đợt 1 (10% gồm cọc) | Ghi chú áp dụng |
|---|---|---|---|---|
| Căn Studio (F21115 tham khảo) | Theo thông báo mở bán | Khoảng 1,987 tỷ đồng | 10% giá trị hợp đồng | Căn Studio tầng 11 tháp F2 |
| Căn hộ 1 Phòng ngủ (1PN+) | 2,95 – 3,50 tỷ đồng | 2,86 – 3,39 tỷ đồng | 10% giá trị hợp đồng | Tháp F2 phân khu The Fest |
| Căn hộ 2 Phòng ngủ (2PN) | 4,20 – 4,80 tỷ đồng | 4,07 – 4,65 tỷ đồng | 10% giá trị hợp đồng | Phù hợp gia đình đa thế hệ |
| Căn hộ 3 Phòng ngủ (3PN góc) | 5,90 – 7,50 tỷ đồng | 5,72 – 7,27 tỷ đồng | 10% giá trị hợp đồng | Vị trí góc hai mặt thoáng view sông |
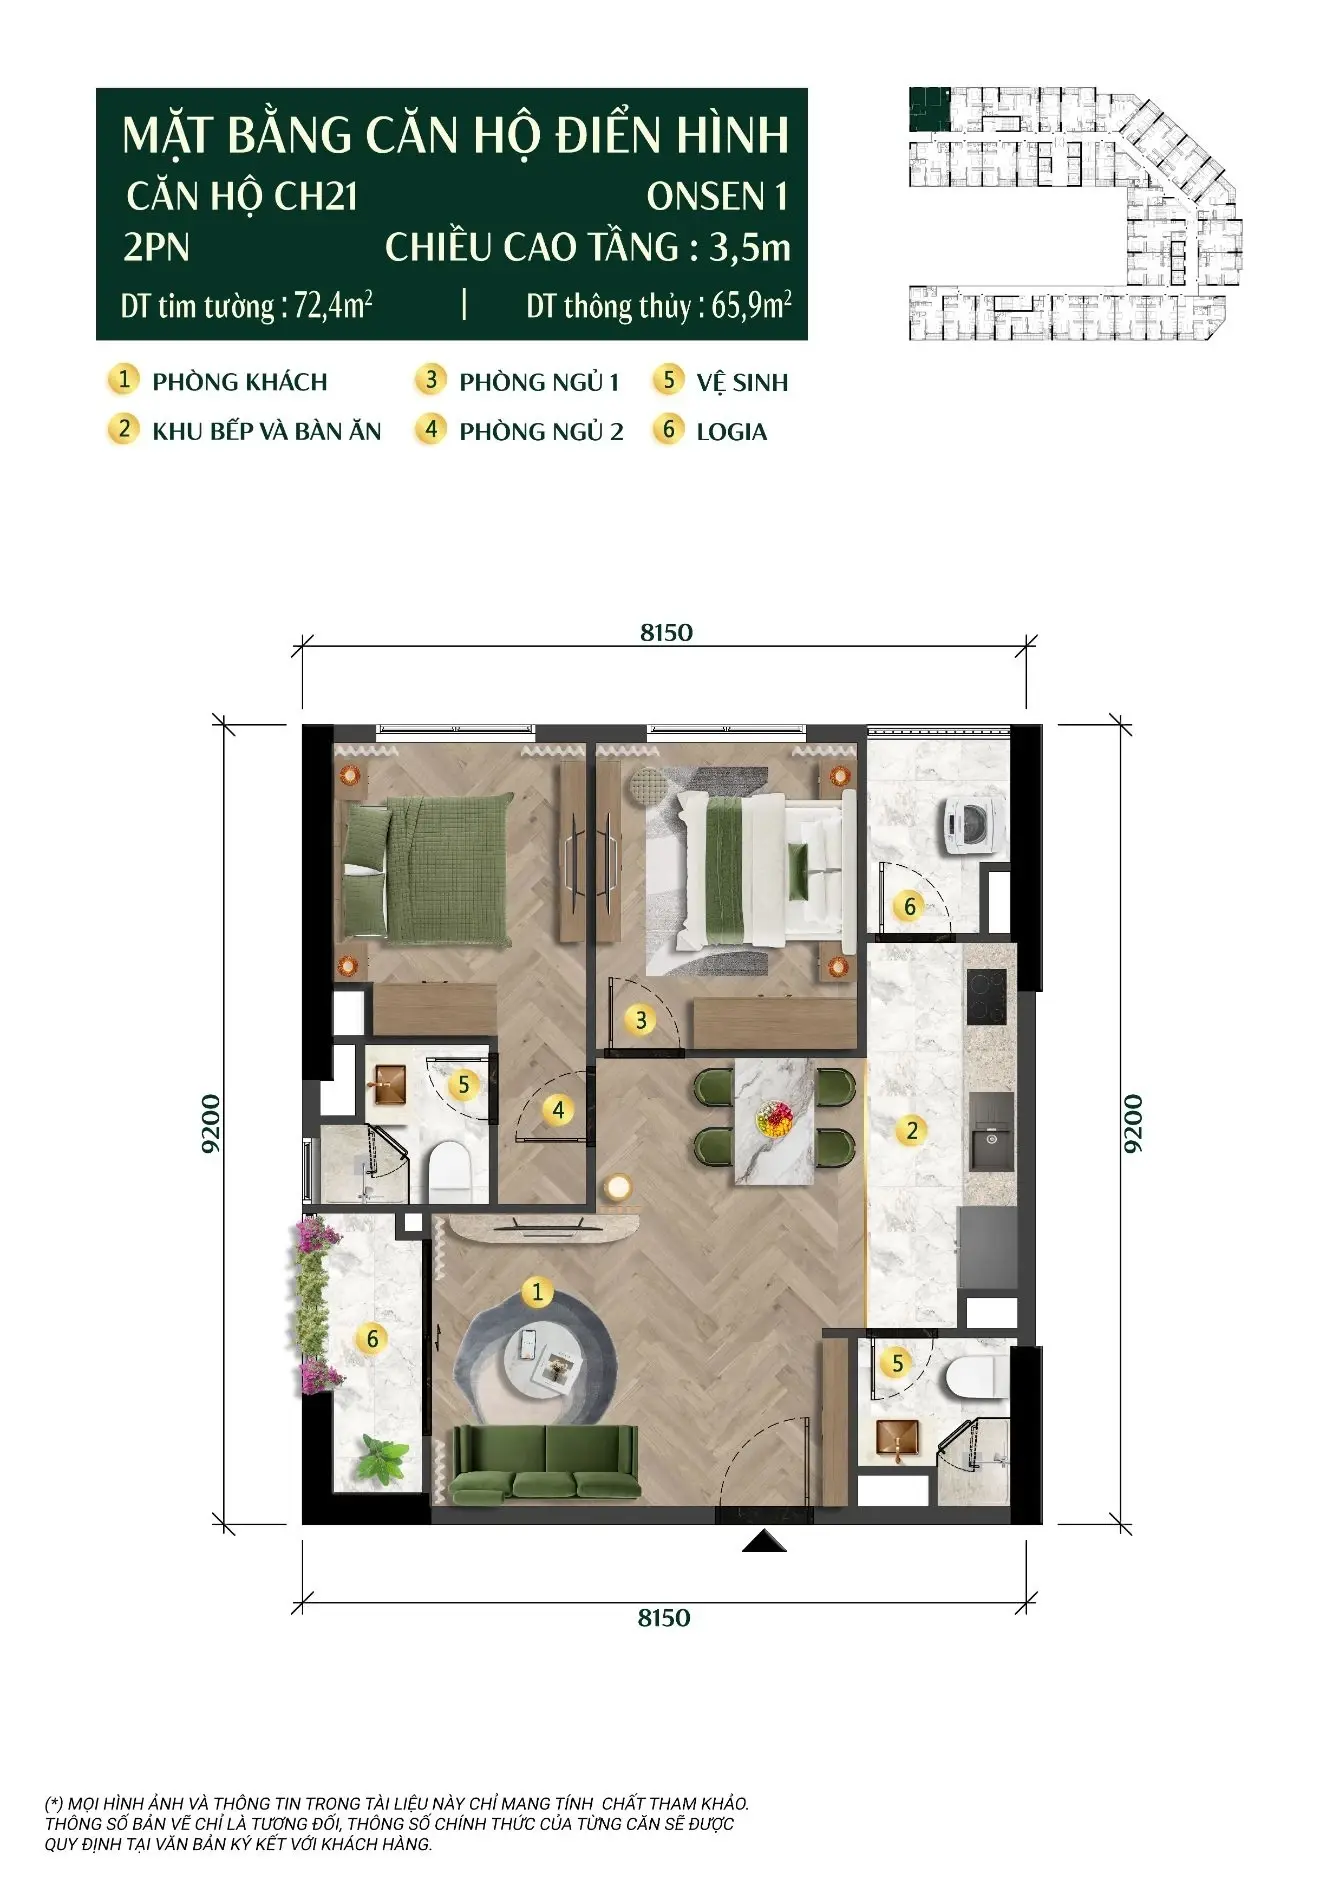
| Căn hộ khoáng nóng The Onsen | 68 – 85 triệu đồng/m² | Theo giỏ hàng từng đợt | 10% giá trị hợp đồng | Căn hộ dẫn khoáng nóng trực tiếp |
6. Bảng tính dòng tiền vay mua Charmora City căn hộ The Onsen
Kế hoạch phân bổ dòng tiền giúp người mua hình dung rõ nghĩa vụ tài chính theo từng kỳ thanh toán. Người mua nhà có thể lựa chọn thanh toán theo tiến độ xây dựng của công trình hoặc kết hợp giải ngân ngân hàng khi có thông báo chính thức.
*(← Vuốt ngang để xem chi tiết các đợt thanh toán tham khảo 2026 →)*
| Đợt thanh toán | Tỷ lệ đóng (%) | Số tiền chi trả (VNĐ) | Tiến độ thực hiện tham khảo |
|---|---|---|---|
| Đợt 1: Đặt cọc giữ chỗ | Cố định | 50.000.000 | Ký thỏa thuận đặt cọc |
| Đợt 2: Ký HĐTHNV (sau 10 ngày) | 10% gồm cọc | 148.739.470 | Đủ 10% giá trị sau chiết khấu |
| Đợt 3: Đóng tiếp đợt 2 (theo thông báo CĐT) | 10% | 198.739.470 | Vốn tự có của khách hàng |
| Đợt 4: Đóng đủ vốn tự có khi ký HĐMB | 10% | 198.739.470 | Hoàn tất 30% giá trị hợp đồng |
| Đợt 5: Các đợt theo tiến độ xây dựng | 65% | 1.291.806.555 | Thanh toán theo tiến độ hoặc giải ngân ngân hàng theo CSBH |
| Đợt 6: Bàn giao nhận sổ hồng | 5% | 99.369.735 | Thanh toán khi có thông báo nhận sổ |
7. Bài toán cân đối tài chính cho gia đình khi vay mua Charmora City
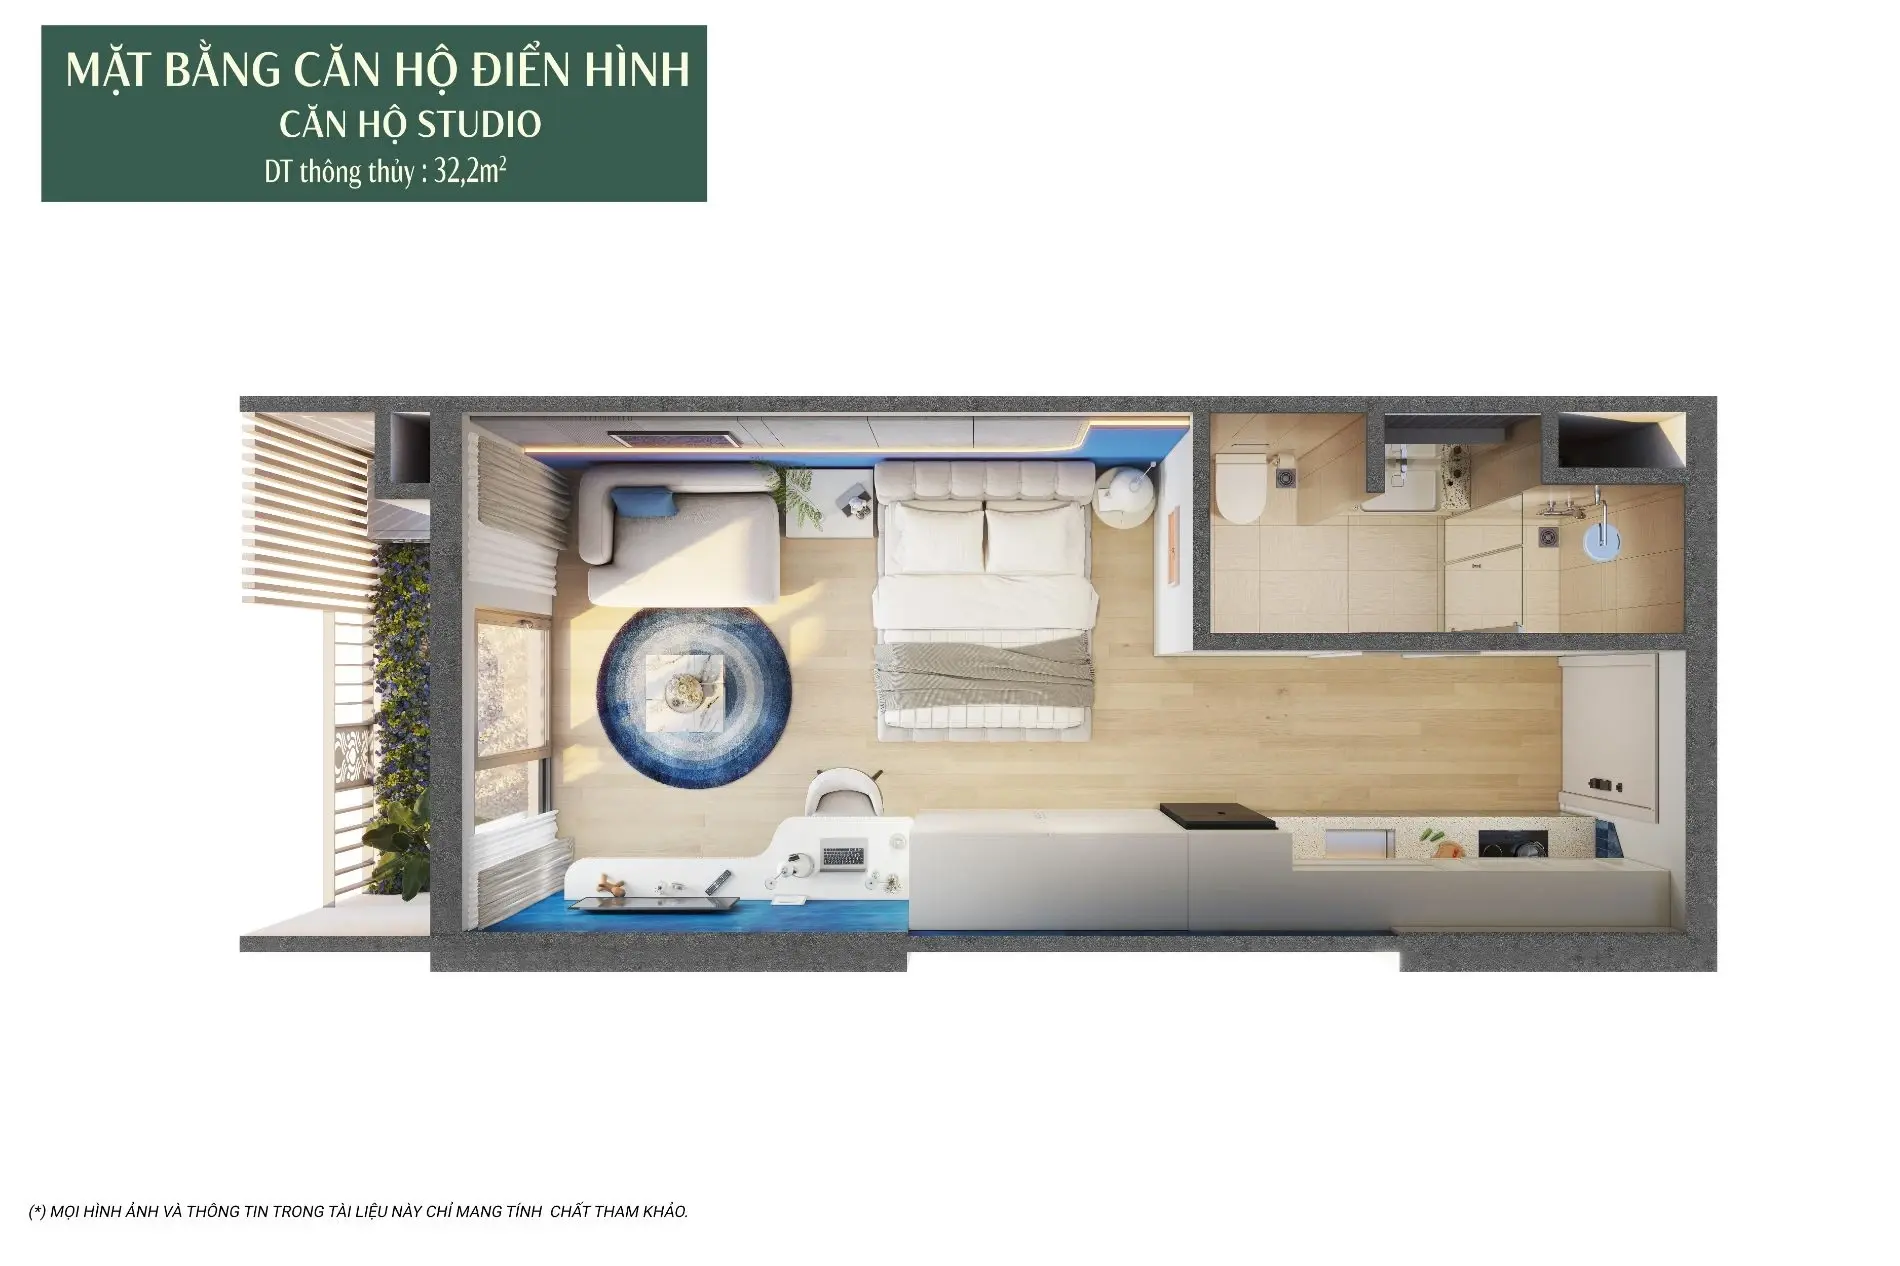
Gia đình có thu nhập ổn định từ 30 đến 40 triệu đồng mỗi tháng hoàn toàn đủ điều kiện tiếp cận các dòng căn hộ Studio hoặc 1PN tháp F2. Việc chủ động phân bổ ngân sách giúp quý khách an tâm an cư lâu dài mà không ảnh hưởng tới chất lượng cuộc sống hàng ngày.
Quy tắc phân bổ ngân sách chi trả hàng tháng
Chuyên gia tài chính khuyến nghị dành tối đa 40% thu nhập hàng tháng cho chi phí trả góp ngân hàng. Khi duy trì tỷ lệ này, gia đình vẫn bảo đảm được quỹ dự phòng y tế, học tập và các khoản chi tiêu thường nhật.
Giải pháp giãn kỳ hạn vay vốn khi vay mua Charmora City
Kéo dài thời hạn vay vốn lên 25 hoặc 30 năm giúp giảm đáng kể áp lực trả nợ gốc định kỳ. Người vay có thể chủ động tất toán trước hạn khi tích lũy thêm nguồn tài chính dư dả, giúp tiết kiệm tổng chi phí lãi vay.
8. Sử dụng dòng tiền cho thuê hỗ trợ phương án vay mua Charmora City
Khai thác cho thuê du lịch nghỉ dưỡng sau khi nhận bàn giao căn hộ là hướng đi được nhiều nhà đầu tư lựa chọn. Nguồn thu từ hoạt động cho thuê hỗ trợ gia chủ bù đắp chi phí tài chính trong quá trình sở hữu bất động sản.
Tiềm năng khai thác lưu trú nghỉ dưỡng
Căn hộ khoáng nóng sở hữu tiềm năng đón khách du lịch quanh năm tại Nam Nha Trang. Mô hình căn hộ dịch vụ nghỉ dưỡng ven sông mang lại dòng tiền khai thác ổn định cho chủ sở hữu.
Kế hoạch quản trị tài chính khi vay mua Charmora City
Nguồn thu cho thuê giúp chủ sở hữu trang trải một phần đáng kể tiền gốc và lãi định kỳ. Sau thời gian tích lũy, gia chủ nắm giữ hoàn toàn quyền sở hữu căn hộ có giá trị nghỉ dưỡng bền vững.
9. Hồ sơ và thủ tục pháp lý cần chuẩn bị khi làm thủ tục vay vốn
Để quy trình thẩm định khoản vay diễn ra nhanh gọn, khách hàng cần chuẩn bị đầy đủ hồ sơ pháp lý nhân thân và giấy tờ chứng minh năng lực tài chính theo hướng dẫn của ngân hàng.
Hồ sơ pháp lý nhân thân khi vay mua Charmora City
Hồ sơ nhân thân gồm căn cước công dân gắn chip của người vay và vợ hoặc chồng, kèm giấy chứng nhận kết hôn hoặc xác nhận độc thân hợp lệ. Thông tin cư trú được xác thực qua cơ sở dữ liệu quốc gia.
Hồ sơ chứng minh năng lực tài chính và nguồn thu
Người làm công ăn lương cần chuẩn bị hợp đồng lao động và sao kê tài khoản nhận lương qua ngân hàng. Hộ kinh doanh cá thể cung cấp giấy chứng nhận đăng ký kinh doanh và sổ sách theo dõi thu chi thực tế.
10. Quy trình thẩm định và các bước giải ngân theo tiến độ thi công
Quy trình giải ngân vốn vay được thực hiện đồng bộ theo tiến độ xây dựng của dự án nhằm bảo đảm dòng vốn đến đúng địa chỉ thi công thực tế.
Các bước phê duyệt hồ sơ vay mua Charmora City
Bước 1: Khách hàng nộp hồ sơ vay vốn theo hướng dẫn của ngân hàng đối tác.
Bước 2: Ngân hàng tiến hành thẩm định năng lực trả nợ và ban hành thông báo cấp tín dụng.
Bước 3: Khách hàng ký hợp đồng mua bán và thanh toán phần vốn tự có theo quy định của chủ đầu tư.
Bước 4: Ngân hàng hoàn tất hợp đồng tín dụng và thực hiện giải ngân theo thỏa thuận.
Giải ngân theo tiến độ xây dựng tháp căn hộ
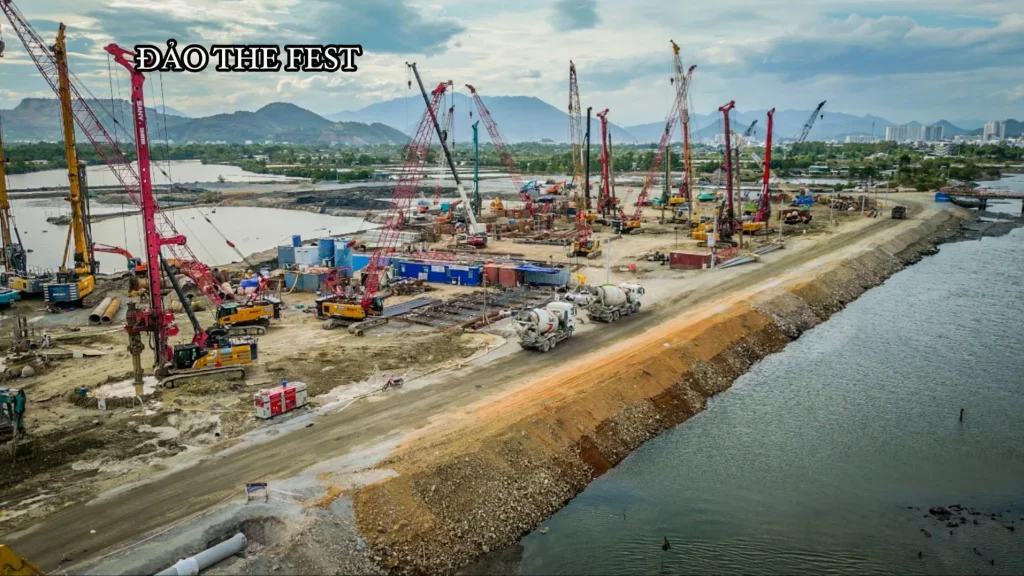
Ngân hàng giải ngân vốn vay theo từng đợt nghiệm thu thực tế phần thân và hoàn thiện công trình. Mỗi đợt giải ngân đều căn cứ trên biên bản xác nhận tiến độ thi công từ ban quản lý dự án.
11. Tác động của chính sách phong tỏa tài khoản ngân hàng đến gói vay
Quy định về tài khoản phong tỏa theo Luật Kinh doanh Bất động sản bảo đảm dòng tiền giải ngân được sử dụng đúng mục đích xây dựng công trình. Cơ chế này giúp bảo đảm an toàn quyền lợi tài chính cho người vay mua căn hộ.
Cơ chế kiểm soát an toàn dòng vốn giải ngân
Chủ đầu tư chỉ được giải tỏa nguồn vốn khi có văn bản nghiệm thu hoàn thành hạng mục thi công. Quý khách có thể tìm hiểu thêm về các căn cứ pháp lý tại pháp lý Charmora City hoặc theo dõi thông tin dự án trên báo CafeF để hiểu rõ cơ chế bảo đảm này.
Bảo đảm quyền lợi người mua nhà
Người mua nhà được kiểm soát tiến độ thi công trước khi phát sinh nghĩa vụ giải ngân tiếp theo. Quá trình kiểm tra thực địa công trường giúp khách hàng nắm bắt hiện trạng công trình thực tế.
12. Kinh nghiệm chọn phương thức trả nợ khi vay mua căn hộ dự án
Hiện nay có hai phương án tính toán phổ biến là trả theo dư nợ giảm dần và niên kim cố định hàng tháng. Khách hàng nên cân nhắc phương thức phù hợp với tính chất dòng thu nhập của mình.
Phương thức trả nợ theo dư nợ giảm dần
Phương thức này phân bổ tiền gốc chia đều theo các tháng, tiền lãi tính trên số dư nợ thực tế còn lại. Tổng chi phí lãi vay giảm dần theo thời gian, phù hợp với gia đình có thu nhập ổn định.
Phương thức trả nợ đều hàng tháng niên kim cố định
Phương thức niên kim cố định giữ tổng số tiền gốc và lãi phải trả ở mức bằng nhau trong suốt kỳ hạn vay. Người vay dễ dàng hoạch định kế hoạch chi tiêu gia đình mà không lo biến động số tiền nộp định kỳ.
13. Đánh giá của Nha Trang Holdings về phương án vay mua Charmora City
Nha Trang Holdings nhận định việc chuẩn bị phương án vay vốn giúp người mua chủ động đón đầu đợt mở bán đầu tiên của dự án. Khung giá đợt 1 tháp F2 từ 2,95 đến 3,50 tỷ đồng cho căn 1PN là tầm giá phù hợp để sở hữu bất động sản tại đô thị đảo.
Khách hàng nên rà soát kỹ các điều khoản hợp đồng tín dụng và điều kiện giải ngân trước khi tiến hành ký kết. Người mua nhà có thể xem thêm bài viết bảng giá Charmora City để cập nhật đơn giá chi tiết từng phân khu.
14. Các dự án cao cấp khác tại Khánh Hòa
Khám phá hệ thống thông tin chuyên sâu về dự án Charmora City năm 2026:
Có thể quý khách quan tâm
Nguồn dữ liệu kiểm chứng gói vay mua Charmora City
Nha Trang Holdings đối chiếu thông tin từ tài liệu mở bán chính thức của Tập đoàn Sun Group.
15. Câu hỏi thường gặp về vay mua Charmora City (FAQ)
Chuyên gia giải đáp trực tiếp các thắc mắc phổ biến nhất về thủ tục vay vốn tại dự án:
Thắc mắc về chính sách hỗ trợ tài chính khi vay mua Charmora City
1. Thời gian hỗ trợ lãi suất và chính sách vay mua Charmora City được quy định ra sao?
+
2. Khách hàng trả nợ trước hạn có bị phạt phí không?
+
Thắc mắc về hạn mức và hồ sơ vay mua Charmora City
3. Hạn mức vay tối đa của các ngân hàng liên kết là bao nhiêu?
+
4. Mức thu nhập bao nhiêu thì đủ điều kiện vay mua căn hộ dự án?
+
5. Khách hàng có thể dùng chính căn hộ mua làm tài sản thế chấp không?
+
Đăng ngày 14/09/2026 · Cập nhật lần cuối 12/10/2026
 ZALO