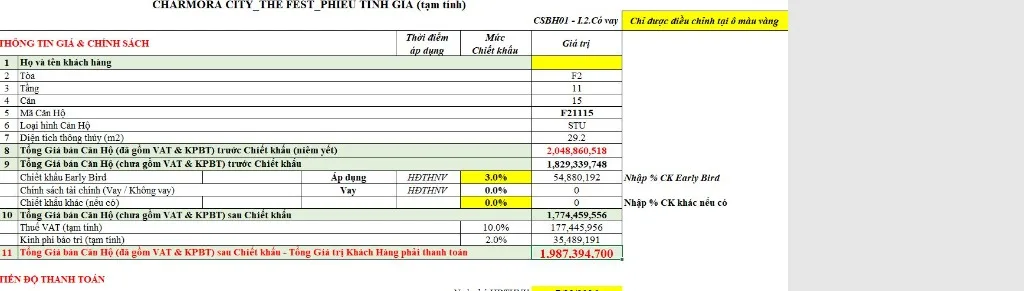
Tìm hiểu phương án vay mua Charmora City là giải pháp tối ưu cho người mua nhà. Dự án đô thị đảo 227 ha tại Nam Nha Trang do Sun Group phát triển. Cụ thể, chủ đầu tư liên kết ngân hàng hỗ trợ lãi suất 0% trong 24 tháng. Nhờ đó, quý khách dễ dàng sở hữu căn hộ tại dự án Charmora City.
TỔNG HỢP NHANH PHƯƠNG ÁN VAY MUA CHARMORA CITY 2026
-
•Hạn mức vay vốn: Ngân hàng hỗ trợ vay tối đa 70% giá trị căn hộ gồm thuế VAT.
-
•Ưu đãi lãi suất: Hỗ trợ lãi suất 0% và ân hạn nợ gốc suốt 24 đến 30 tháng.
-
•Vốn ban đầu: Khách hàng chỉ cần chuẩn bị 30% giá bán để ký hợp đồng mua bán.
-
•Thời gian vay linh hoạt: Thời hạn vay kéo dài từ 20 đến 35 năm giúp giảm gốc tháng.
-
•Nhận bảng tính dòng tiền: Đăng ký tư vấn phương án vay vốn tại Charmora City Nha Trang.
1. Tổng quan phương án vay mua Charmora City năm 2026
Phương án vay ngân hàng là giải pháp giúp khách hàng sớm sở hữu nhà ở. Cụ thể, người mua không cần tích lũy đủ 100% tiền mặt ngay lập tức. Do đó, Sun Group hợp tác cùng các ngân hàng lớn. Nhờ vậy, đối tác cung cấp gói tín dụng ưu đãi.
Lợi ích tài chính khi vay mua Charmora City
Khách hàng chỉ cần chuẩn bị 30% vốn tự có để sở hữu căn hộ cao cấp. Cụ thể, số tiền còn lại được ngân hàng giải ngân theo tiến độ xây dựng. Nhờ vậy, người mua tối ưu nguồn vốn cho các kế hoạch khác mà vẫn bảo đảm an toàn.
Thời điểm vàng áp dụng gói vay mua Charmora City
Năm 2026 đánh dấu giai đoạn mở bán đợt 1 tháp The Onsen. Theo đó, khách hàng vay vốn đợt này hưởng mức hỗ trợ lãi suất tốt nhất. Hơn nữa, mặt bằng giá đợt đầu luôn có biên độ gia tăng tốt nhất thị trường.
2. Điều kiện và đối tượng áp dụng gói vay mua Charmora City
Gói hỗ trợ tài chính được thiết kế phù hợp với nhiều nhóm khách hàng. Cụ thể, ngân hàng áp dụng quy trình xét duyệt nhanh chóng. Do đó, khoản vay được giải ngân đúng luật.
Điều kiện pháp lý của khách hàng vay mua Charmora City
Người vay là công dân Việt Nam đủ 18 tuổi khi nộp hồ sơ. Cụ thể, khách hàng không có lịch sử nợ xấu trên hệ thống CIC toàn quốc. Đồng thời, người vay có nguồn thu ổn định để hồ sơ được phê duyệt trong 3 đến 5 ngày.
Các nhóm đối tượng phù hợp vay mua Charmora City
Nhóm thứ nhất là gia đình trẻ có tích lũy ban đầu khoảng 600 triệu đồng. Cụ thể, mức thu nhập hàng tháng ổn định từ 30 triệu đồng. Nhóm thứ hai là nhà đầu tư tận dụng gói vay 0%. Nhờ đó, người mua tối ưu tỷ suất sinh lời.
3. Chi tiết chính sách hỗ trợ lãi suất 0% và ân hạn nợ gốc
Chính sách hỗ trợ lãi suất của Sun Group thu hút mạnh mẽ người mua nhà. Cụ thể, chủ đầu tư chi trả toàn bộ phần lãi phát sinh cho ngân hàng. Do đó, áp lực tài chính giai đoạn thi công được giải tỏa hoàn toàn.
Thời gian hỗ trợ lãi suất 0% khi vay mua Charmora City
Thời gian ưu đãi lãi suất 0% kéo dài từ 24 đến 30 tháng liên tục. Cụ thể, mốc kết thúc ưu đãi trùng thời điểm nhận bàn giao nhà. Nhờ đó, khách hàng không lo biến động lãi suất và chủ động tài chính.
Quy định ân hạn nợ gốc và miễn phí trả nợ trước hạn
Trong suốt thời gian hỗ trợ, khách hàng được ân hạn nợ gốc toàn bộ. Cụ thể, người mua không phải thanh toán tiền gốc hàng tháng. Hơn nữa, khách hàng được miễn phí trả nợ trước hạn để tất toán linh hoạt.
4. Danh sách các ngân hàng liên kết chiến lược của Sun Group
Sun Group đã ký thỏa thuận hợp tác cùng các ngân hàng thương mại lớn. Cụ thể, danh sách gồm Ngân hàng Ngoại thương Việt Nam Vietcombank.
Bên cạnh đó, MB Bank và Techcombank cũng tham gia liên kết. Nhờ đó, khách hàng có nhiều lựa chọn phù hợp nhất.
Ưu thế của Vietcombank trong gói vay mua Charmora City
Vietcombank nổi bật với nguồn vốn lớn và lãi suất thả nổi cạnh tranh. Cụ thể, biên độ lãi sau ưu đãi của Vietcombank thuộc nhóm thấp nhất.
Hơn nữa, quy trình thẩm định diễn ra rất chặt chẽ. Do đó, khách hàng an tâm về tính pháp lý của tài sản.
Chính sách linh hoạt của MB Bank và Techcombank
MB Bank và Techcombank có thế mạnh về thủ tục phê duyệt hồ sơ nhanh gọn. Cụ thể, các ngân hàng này chấp thuận đa dạng nguồn thu nhập.
Đồng thời, thời hạn vay có thể kéo dài lên tới 35 năm. Nhờ vậy, số tiền trả gốc hàng tháng được phân bổ nhẹ nhàng.
5. Bảng so sánh hạn mức và thời hạn vay vốn các ngân hàng
Dưới đây là bảng so sánh chi tiết các tiêu chí vay vốn giữa 3 ngân hàng đối tác:
*(← Vuốt ngang để xem đầy đủ so sánh các gói vay 2026 →)*
| Tiêu chí so sánh | Vietcombank | MB Bank | Techcombank |
|---|---|---|---|
| Hạn mức vay tối đa | 70% giá trị hợp đồng | 70% giá trị hợp đồng | 70% giá trị hợp đồng |
| Thời hạn vay tối đa | 25 năm (300 tháng) | 30 năm (360 tháng) | 35 năm (420 tháng) |
| Lãi suất trong 24 tháng | 0% cố định | 0% cố định | 0% cố định |
| Thời gian ân hạn nợ gốc | 24 tháng đến khi nhận nhà | 24 tháng đến khi nhận nhà | 24 tháng đến khi nhận nhà |
| Biên độ lãi suất sau ưu đãi | Lãi tiết kiệm 12T + 3,0% | Lãi cơ sở + 3,5% | Lãi cơ sở + 3,6% |
| Phí phạt trả nợ trước hạn | 0% trong thời gian hỗ trợ | 0% trong thời gian hỗ trợ | 0% trong thời gian hỗ trợ |
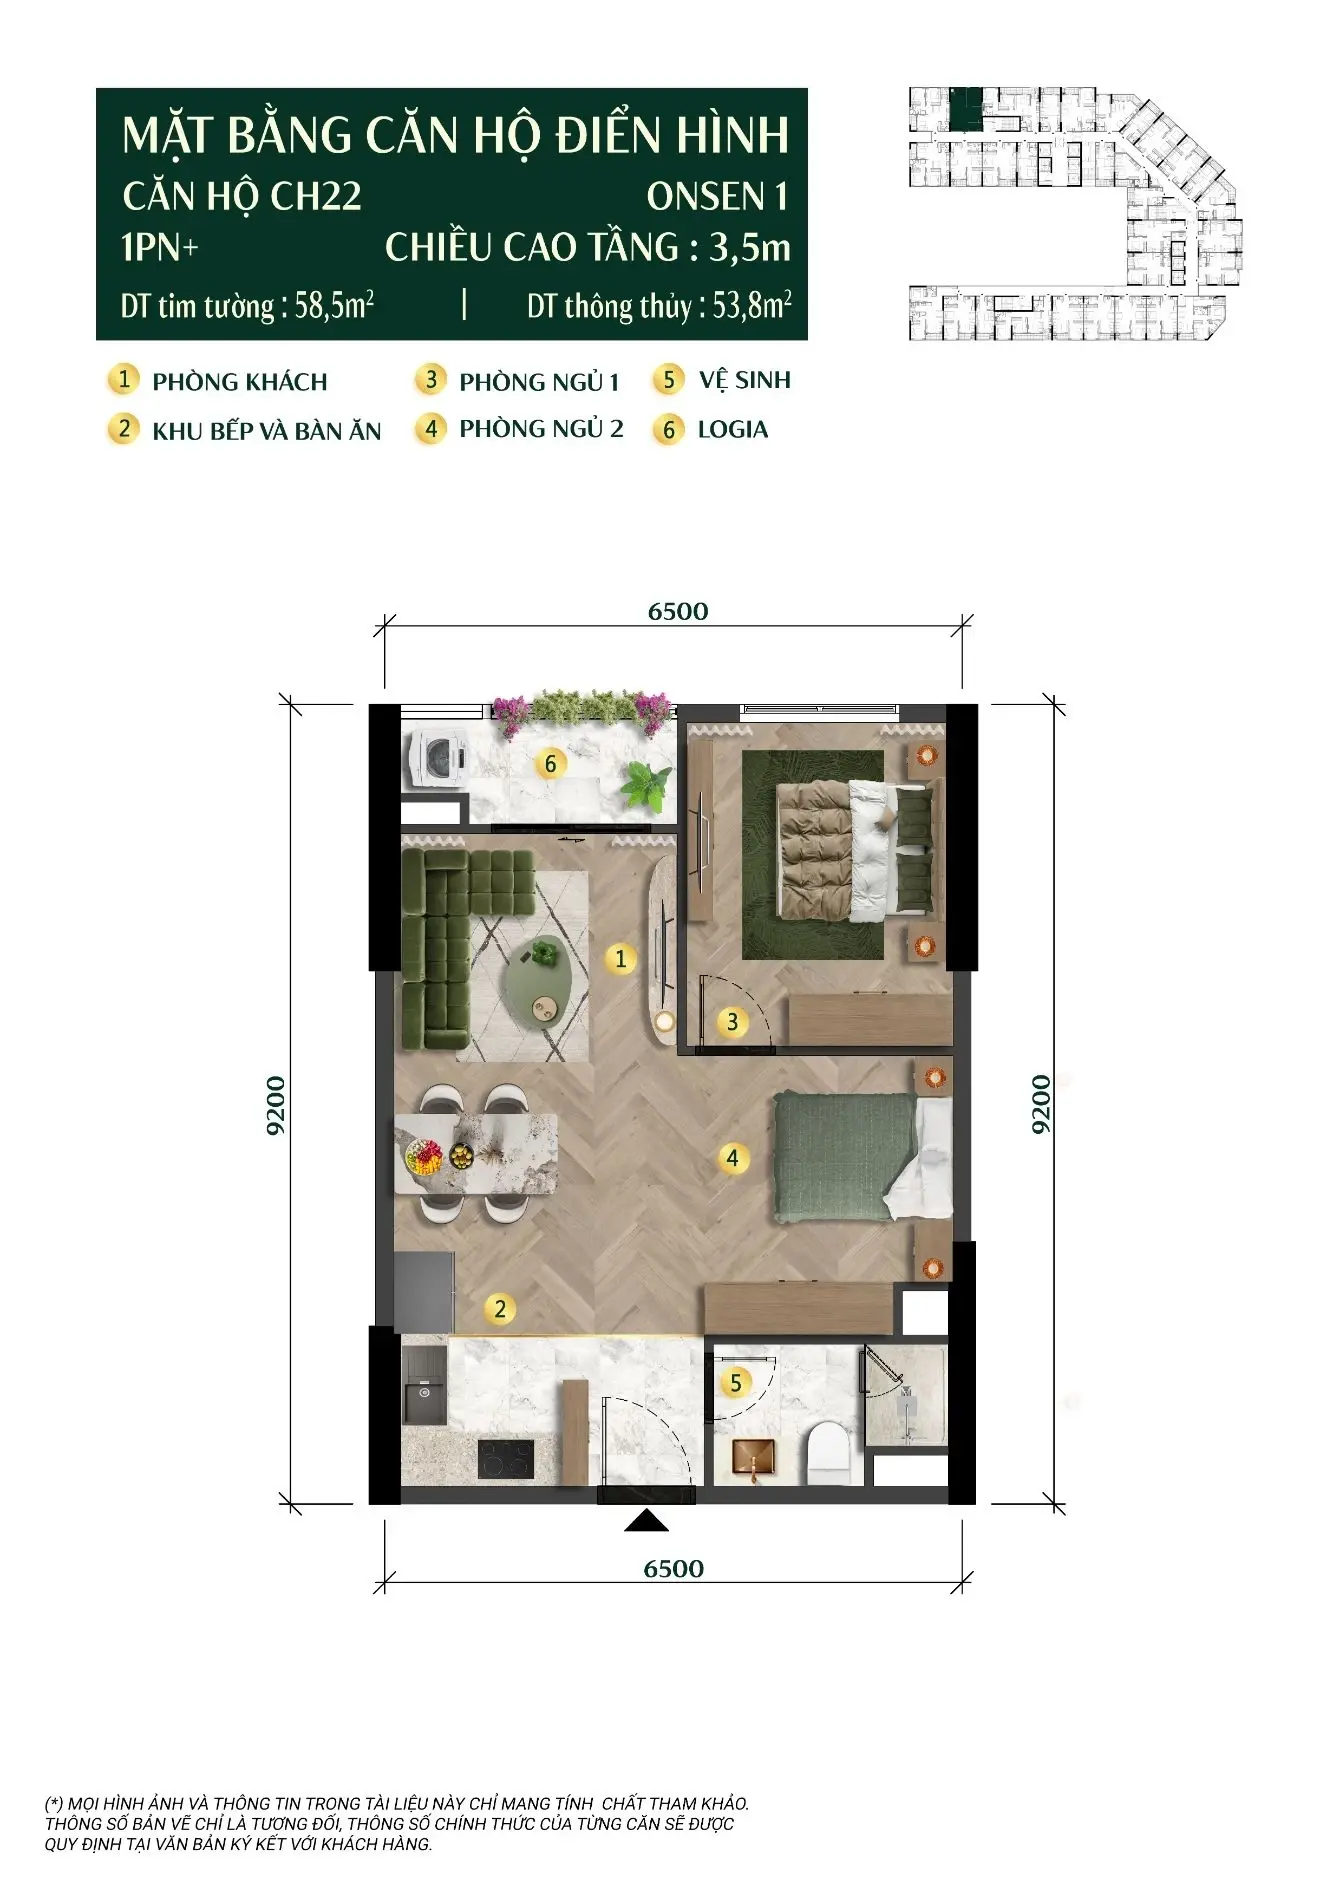
6. Bảng tính dòng tiền vay mua Charmora City căn hộ The Onsen
Để quý khách dễ hình dung kế hoạch chi trả, chuyên gia đã lập bảng tính dòng tiền mẫu. Cụ thể, giả định khoản vay 70% trong thời hạn 25 năm.
Lãi suất sau ưu đãi dự kiến ở mức 9,5%/năm tính trên dư nợ giảm dần. Nhờ đó, người mua nắm rõ từng khoản tiền cần đóng mỗi tháng.
*(← Vuốt ngang để xem chi tiết số tiền gốc lãi từng tháng 2026 →)*
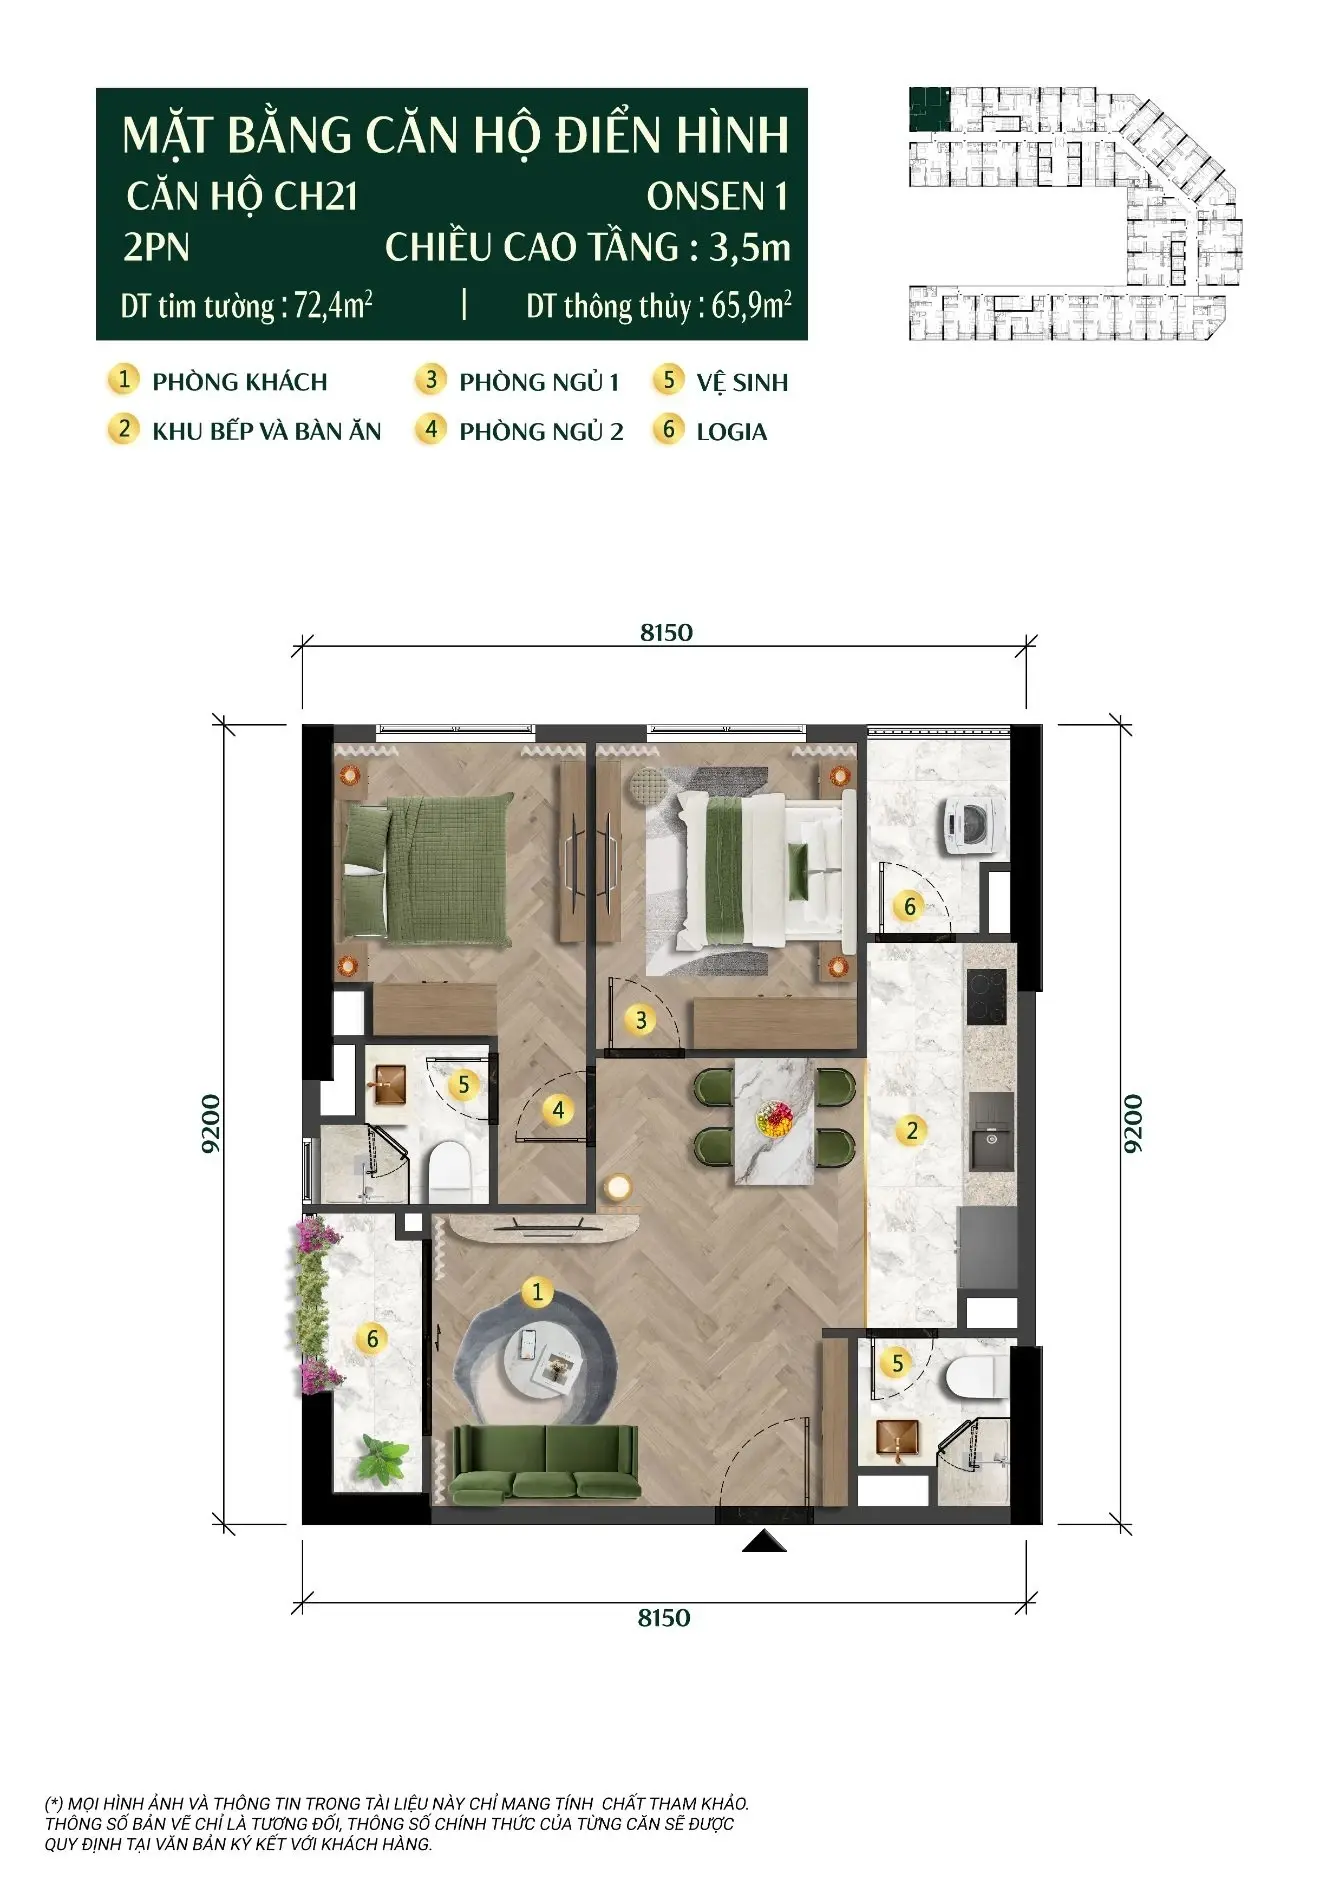
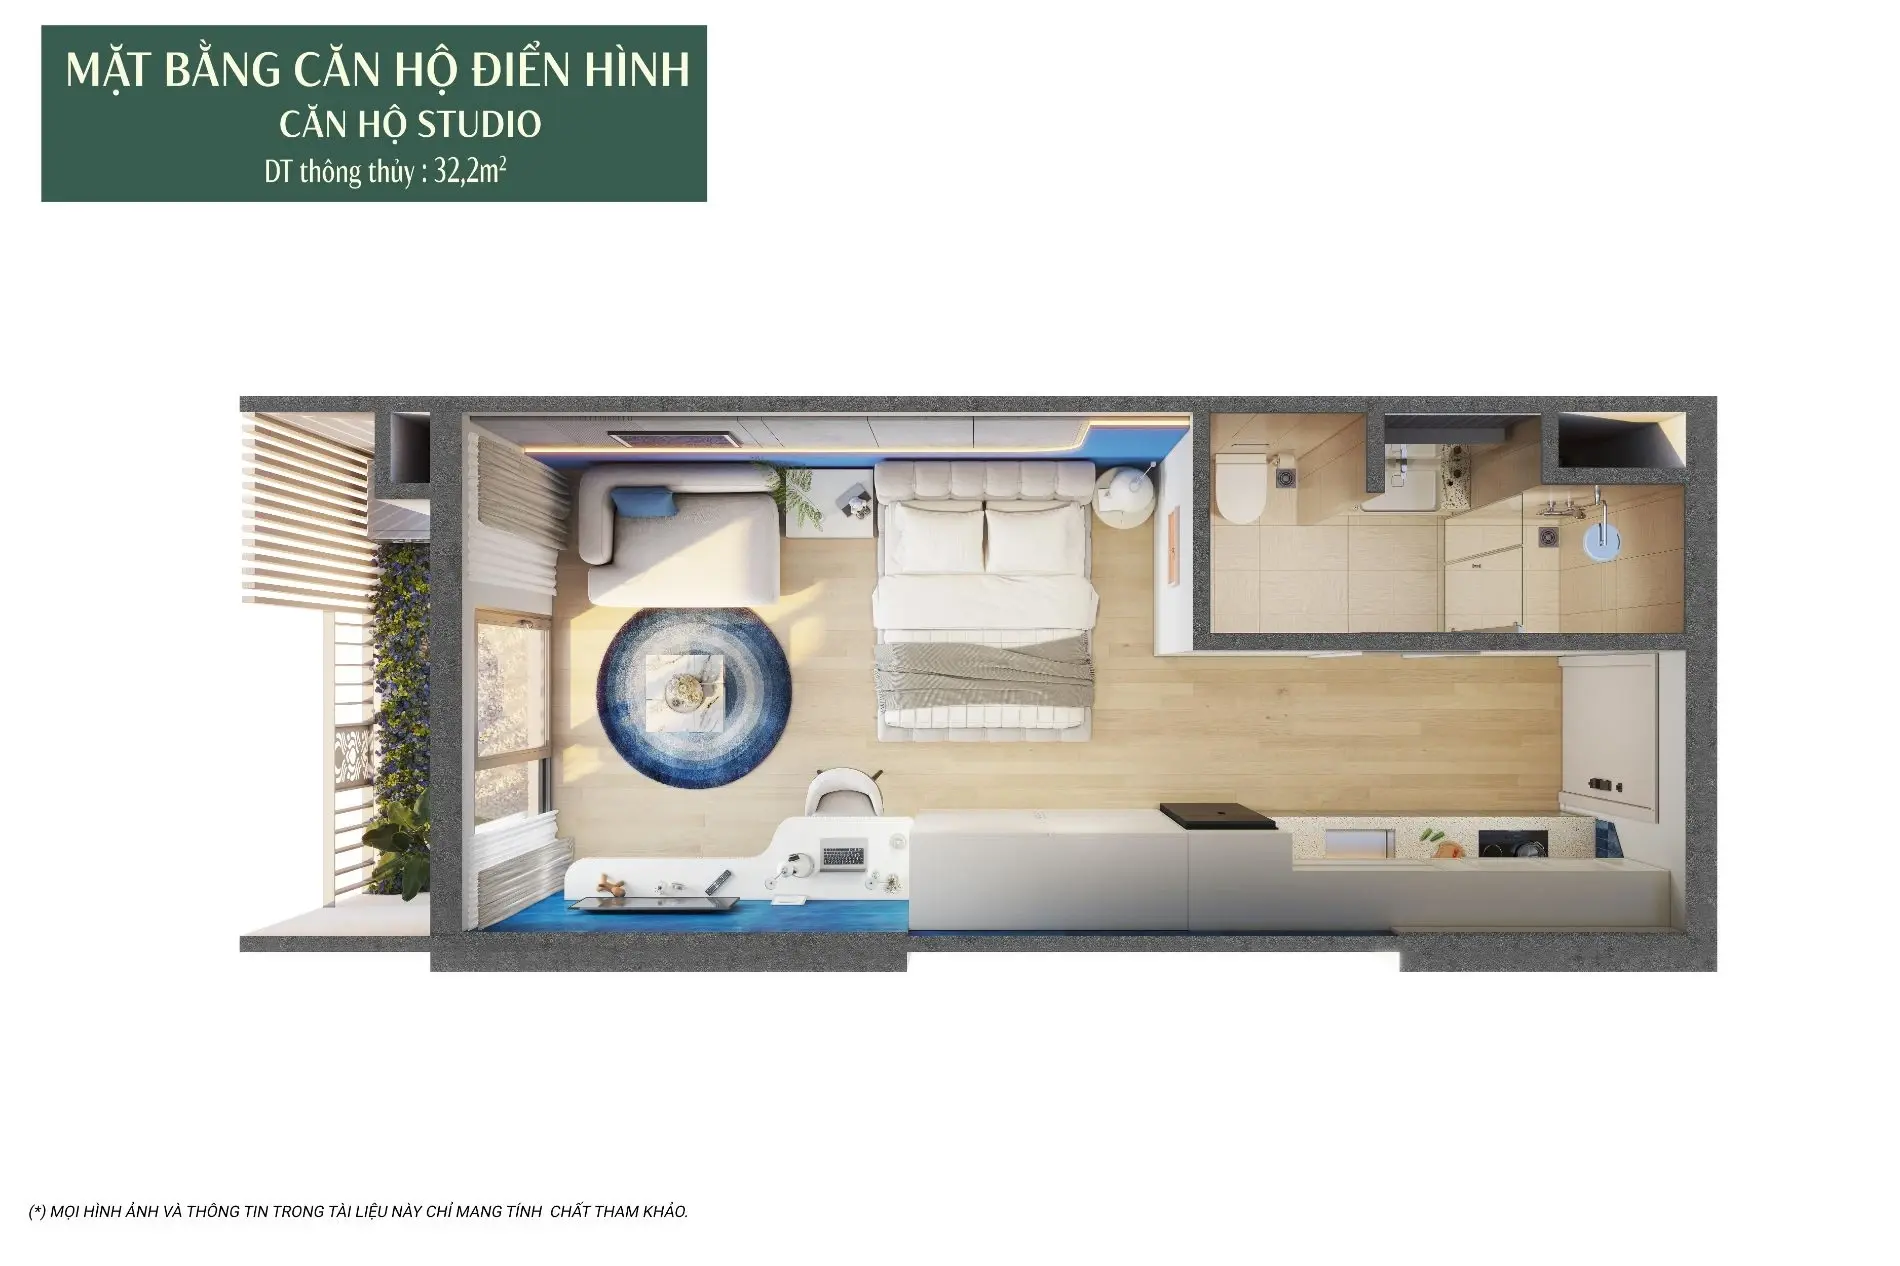
| Chỉ số tài chính | Căn Studio (32m2) | Căn 1PN (53m2) | Căn 2PN (66m2) |
|---|---|---|---|
| Giá bán căn hộ dự kiến | 2,2 tỷ đồng | 3,5 tỷ đồng | 4,6 tỷ đồng |
| Vốn tự có ban đầu (30%) | 660 triệu đồng | 1,05 tỷ đồng | 1,38 tỷ đồng |
| Số tiền vay ngân hàng (70%) | 1,54 tỷ đồng | 2,45 tỷ đồng | 3,22 tỷ đồng |
| Gốc + Lãi trong 24 tháng đầu | 0 đồng/tháng | 0 đồng/tháng | 0 đồng/tháng |
| Tiền gốc trả tháng thứ 25 | 5,1 triệu đồng | 8,2 triệu đồng | 10,7 triệu đồng |
| Tiền lãi trả tháng thứ 25 | 12,2 triệu đồng | 19,4 triệu đồng | 25,5 triệu đồng |
| Tổng trả tháng cao nhất | 17,3 triệu đồng | 27,6 triệu đồng | 36,2 triệu đồng |
7. Bài toán cân đối tài chính cho gia đình thu nhập từ 30 triệu đồng
Gia đình có thu nhập từ 30 đến 40 triệu đồng đủ điều kiện sở hữu căn hộ. Cụ thể, dòng căn hộ Studio hoặc 1PN là lựa chọn vừa vặn nhất. Trong 2 năm đầu, gia đình không trả gốc lãi. Nhờ đó, quý khách tiếp tục tích lũy ngân sách.
Quy tắc cân đối tài chính khi vay mua Charmora City
Chuyên gia khuyến nghị dành tối đa 40% thu nhập hàng tháng để trả nợ. Cụ thể, với thu nhập 35 triệu đồng, mức trả góp an toàn là 14 triệu. Nhờ vậy, gia đình duy trì chi tiêu ổn định dài lâu.
Giải pháp giãn kỳ hạn vay lên 30 năm
Khi kéo dài thời hạn vay lên 30 năm, số tiền gốc mỗi tháng giảm đáng kể. Cụ thể, tiền gốc căn Studio chỉ còn khoảng 3,6 triệu đồng. Hơn nữa, người vay có thể trả nợ trước hạn để giảm bớt tổng chi phí lãi vay.
8. Sử dụng dòng tiền cho thuê để trả gốc lãi ngân hàng hàng tháng
Chiến lược tài chính thông minh là dùng tiền thuê nhà để trả nợ ngân hàng. Cụ thể, sau 24 tháng hỗ trợ lãi suất, căn hộ The Onsen đã bàn giao. Gia chủ bắt đầu vận hành khai thác cho thuê du lịch nghỉ dưỡng để bù đắp tiền gốc lãi.
Dòng tiền cho thuê lưu trú tại tháp khoáng nóng The Onsen
Khảo sát thực tế ghi nhận căn hộ 1PN có giá thuê 1,5 đến 2 triệu đồng/đêm. Cụ thể, với tỷ lệ lấp đầy 65%, doanh thu đạt 18 đến 25 triệu. Sau khi trừ chi phí vận hành, lợi nhuận ròng đạt khoảng 12 đến 16 triệu đồng mỗi tháng.
Tối ưu tỷ suất sinh lời khi vay mua Charmora City
Nhờ nguồn thu cho thuê, gia chủ chỉ bù đắp thêm khoản tiền nhỏ hàng tháng. Cụ thể là khoảng 5 đến 10 triệu đồng cho căn 1PN. Sau thời gian vay, gia chủ sở hữu hoàn toàn tài sản bất động sản giá trị cao.
9. Hồ sơ và thủ tục pháp lý cần chuẩn bị khi làm thủ tục vay vốn
Để quy trình phê duyệt khoản vay diễn ra nhanh gọn, khách hàng cần chuẩn bị hồ sơ. Cụ thể, ngân hàng yêu cầu các giấy tờ nhân thân và thu nhập để xét duyệt nhanh chóng.
Hồ sơ pháp lý nhân thân khi vay mua Charmora City
Hồ sơ gồm căn cước công dân gắn chip của người vay và vợ hoặc chồng. Cụ thể, giấy chứng nhận kết hôn hoặc xác nhận độc thân hợp lệ. Bên cạnh đó, khách hàng cung cấp thông tin cư trú trên VNeID để xác thực.
Hồ sơ chứng minh năng lực tài chính và nguồn thu
Đối với người làm công ăn lương, hồ sơ gồm hợp đồng lao động và sao kê lương. Cụ thể, sao kê thể hiện rõ nguồn thu chuyển khoản. Đối với hộ kinh doanh, hồ sơ gồm giấy phép và sổ sách thu chi thực tế.
10. Quy trình thẩm định và các bước giải ngân theo tiến độ thi công
Quy trình giải ngân vốn vay được thực hiện chuyên nghiệp qua 4 bước cơ bản. Cụ thể, ngân hàng phối hợp cùng chủ đầu tư kiểm soát dòng tiền giải ngân vào dự án.
Các bước phê duyệt hồ sơ vay mua Charmora City
Bước 1: Khách hàng nộp hồ sơ vay vốn cho ngân hàng chỉ định tại dự án.
Bước 2: Ngân hàng thẩm định năng lực tài chính và thông báo cấp tín dụng.
Bước 3: Khách hàng ký hợp đồng mua bán và nộp đủ 30% vốn tự có.
Bước 4: Ngân hàng ký hợp đồng tín dụng và giải ngân đợt đầu tiên.
Cơ chế giải ngân theo tiến độ xây dựng tháp căn hộ
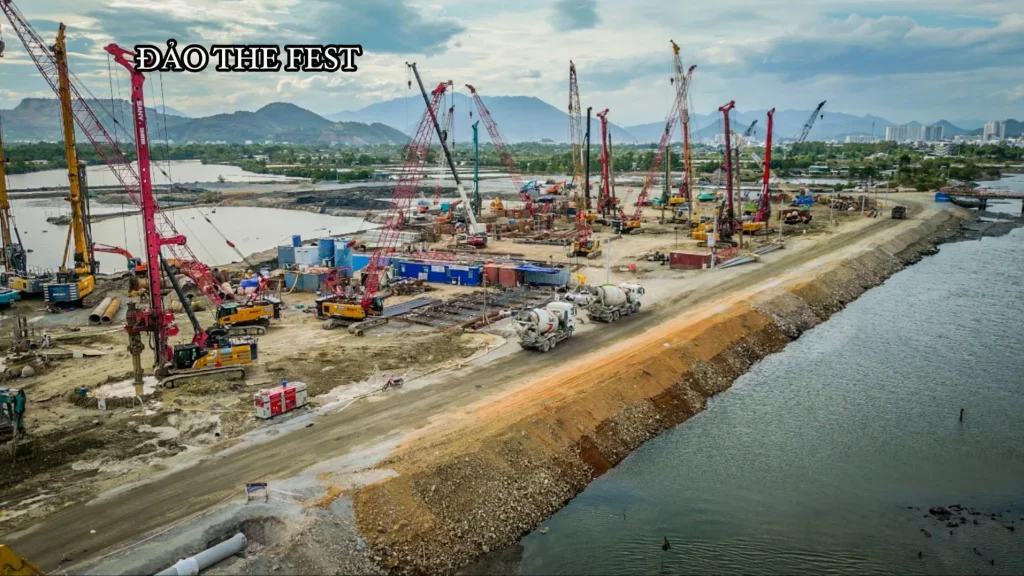
Ngân hàng giải ngân theo từng mốc đổ sàn tầng 5, 10, 18 và cất nóc. Cụ thể, mỗi đợt giải ngân căn cứ trên biên bản nghiệm thu. Do đó, quyền lợi người mua luôn được bảo vệ an toàn.
11. Tác động của chính sách phong tỏa tài khoản ngân hàng đến gói vay
Luật Kinh doanh BĐS 2023 yêu cầu tiền mua nhà phải qua tài khoản phong tỏa. Cụ thể, điều khoản này mang lại sự an tâm cho người vay vốn. Toàn bộ tiền giải ngân được dùng đúng mục đích xây dựng công trình.
Bảo vệ an toàn vốn vay mua Charmora City
Chủ đầu tư chỉ được rút vốn khi có văn bản nghiệm thu khối lượng công việc. Cụ thể, nhà thầu xây dựng nhận thanh toán theo đúng tiến độ nhằm loại bỏ rủi ro chậm trễ.
Quyền lợi bảo đảm của khách hàng vay mua Charmora City
Khách hàng không chịu rủi ro về dòng tiền trong suốt quá trình xây dựng. Cụ thể, chứng thư bảo lãnh ngân hàng bảo đảm tiến độ bàn giao đúng cam kết.
12. Kinh nghiệm chọn phương thức trả nợ khi vay mua căn hộ dự án
Khách hàng cần cân nhắc kỹ phương thức trả nợ phù hợp với thu nhập. Cụ thể, có hai cách tính trả nợ là dư nợ giảm dần và niên kim cố định. Nhờ đó, người vay dễ dàng quản trị vốn.
Phương thức trả nợ theo dư nợ giảm dần khi vay mua Charmora City
Với phương thức này, tiền gốc được chia đều cho toàn bộ thời gian vay vốn. Cụ thể, tiền lãi tính trên dư nợ giảm dần thực tế. Nhờ vậy, tổng chi phí lãi vay giảm rõ rệt.
Phương thức trả nợ đều hàng tháng niên kim cố định
Phương thức niên kim giúp cố định tổng số tiền gốc và lãi mỗi tháng. Cụ thể, người vay dễ dàng sắp xếp ngân sách chi tiêu. Nhờ đó, số tiền trả nợ không bị biến động đột ngột.
13. Đánh giá của chuyên gia về phương án vay mua Charmora City
Hội đồng Thẩm định Nha Trang Holdings đánh giá gói vay vốn của dự án rất ưu việt. Cụ thể, chính sách lãi suất 0% trong 24 tháng giúp tiết kiệm chi phí ban đầu.
Đồng thời, sự tham gia của các ngân hàng lớn khẳng định tính minh bạch pháp lý. Người mua nhà hoàn toàn yên tâm về quyền sở hữu lâu dài của tài sản.
14. Các dự án cao cấp khác tại Khánh Hòa
Khám phá hệ thống thông tin chuyên sâu về dự án Charmora City năm 2026:
Có thể quý khách quan tâm
Trang Trụ Cột: Charmora City
Thành phố đảo quốc tế 227ha, bảng giá The Onsen và quy hoạch phân khu 2026.
Bảng Giá Charmora City 2026
Chi tiết đơn giá từng mã căn Studio, 1PN, 2PN và lộ trình thanh toán chuẩn.
Mặt Bằng Charmora City 2026
Sơ đồ quy hoạch 3 đảo, layout tầng điển hình và phối cảnh bóc mái 3D.
Chính Sách Charmora City 2026
Gói Sun Early Key 70-30, chiết khấu sớm 12% và tiến độ thanh toán 10 đợt.
Nguồn dữ liệu kiểm chứng gói vay mua Charmora City
Hội đồng Thẩm định đối chiếu thông tin gói vay từ tài liệu mở bán của Sun Group.
15. Câu hỏi thường gặp về vay mua Charmora City (FAQ)
Chuyên gia giải đáp trực tiếp các thắc mắc phổ biến nhất về thủ tục vay vốn tại dự án:
Thắc mắc về lãi suất và ân hạn khi vay mua Charmora City
1. Thời gian hỗ trợ lãi suất 0% kéo dài bao lâu khi vay mua Charmora City?
+
2. Khách hàng trả nợ trước hạn có bị phạt phí không?
+
Thắc mắc về hạn mức và hồ sơ vay mua Charmora City
3. Hạn mức vay tối đa của các ngân hàng liên kết là bao nhiêu?
+
4. Mức thu nhập bao nhiêu thì đủ điều kiện vay mua căn hộ dự án?
+
5. Khách hàng có thể dùng chính căn hộ mua làm tài sản thế chấp không?
+
Đăng ngày 14/09/2026
 ZALO